Split payment preocupa comércio pelo impacto no capital de giro das empresas


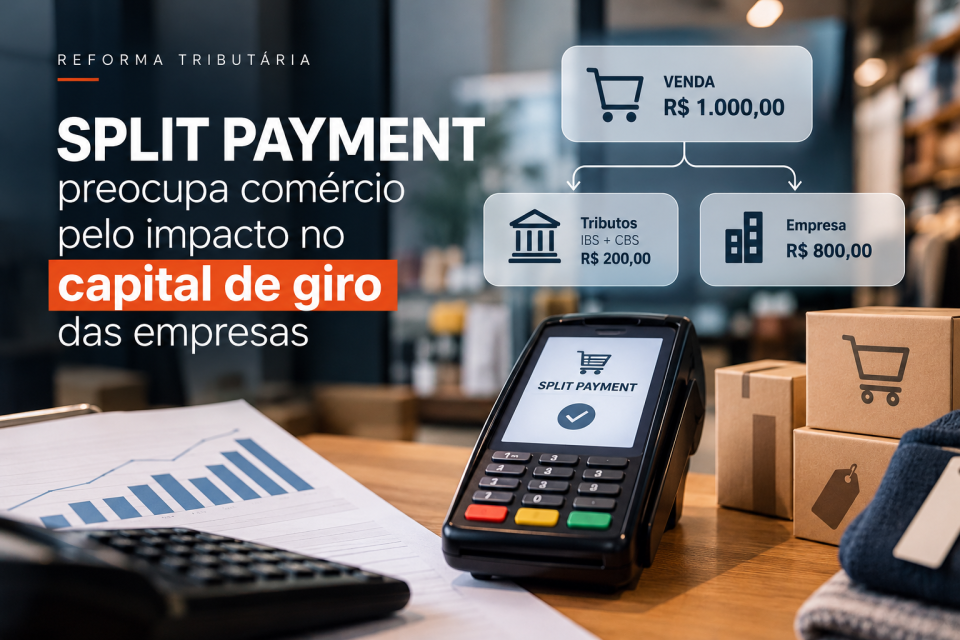
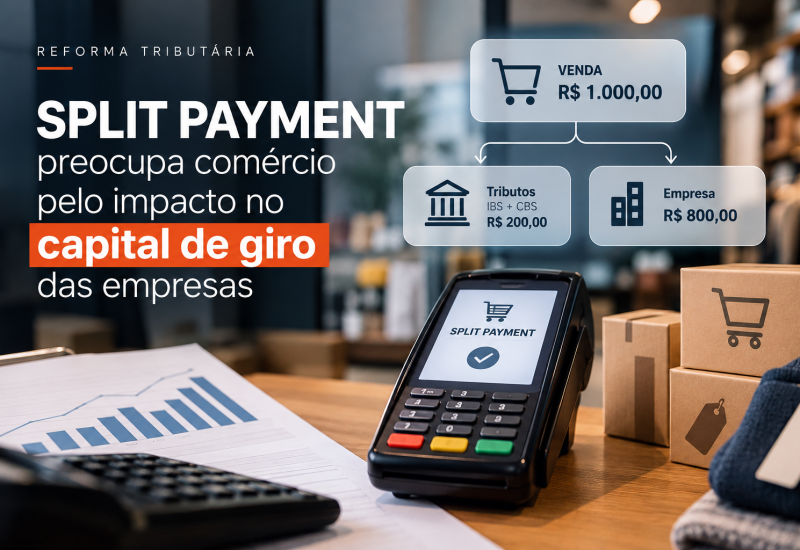
O avanço do split payment, mecanismo de recolhimento de tributos previsto na Reforma Tributária, reacendeu a preocupação de representantes do comércio com os possíveis efeitos sobre o capital de giro das empresas. O principal receio é que a separação dos valores tributários no momento da liquidação financeira reduza a disponibilidade de recursos utilizados no financiamento das operações.
Conforme reportagem publicada pelo InfoMoney, com informações do Estadão Conteúdo, representantes empresariais e especialistas em tributação alertam que a mudança poderá afetar especialmente os negócios que dependem do intervalo entre o recebimento das vendas e o recolhimento dos impostos para administrar suas obrigações financeiras.
Comércio teme redução da disponibilidade de caixa
No sistema atual, muitas empresas recebem o valor integral das vendas e recolhem os tributos posteriormente, conforme os prazos previstos na legislação. Esse intervalo contribui temporariamente para a disponibilidade de caixa, embora os valores correspondentes aos impostos representem obrigações a pagar.
Com o split payment, parte dos valores relativos ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS) poderá ser segregada no momento da liquidação da operação, observadas as modalidades e regras aplicáveis.
Fábio Pina, assessor econômico da FecomércioSP, manifestou preocupação com a possibilidade de redução do fôlego financeiro das empresas, especialmente daquelas que dependem de prazos comerciais para equilibrar recebimentos e pagamentos.
Outro ponto levantado pelos especialistas é a possibilidade de aumento da procura por crédito bancário para financiar estoques, fornecedores e despesas operacionais.
Governo defende mecanismo para reduzir a sonegação
Enquanto representantes empresariais questionam os impactos financeiros, o governo federal sustenta que o split payment poderá fortalecer o controle tributário, reduzir a inadimplência e combater fraudes.
O ministro da Fazenda, Dario Durigan, afirmou, segundo a reportagem, que o governo está disposto a discutir ajustes no mecanismo e em seus prazos de implementação, sem indicar intenção de abandoná-lo.
A discussão envolve, portanto, dois objetivos que precisam ser conciliados: maior eficiência na arrecadação tributária e preservação das condições financeiras necessárias à atividade empresarial.
O que as empresas precisam avaliar?
Embora a implantação do mecanismo seja gradual, os possíveis efeitos financeiros já justificam avaliações preventivas. Entre as medidas recomendadas estão:
- Simular o fluxo de caixa considerando a segregação dos tributos na liquidação financeira;
- Revisar a necessidade de capital de giro e as condições de financiamento;
- Avaliar os prazos de recebimento de clientes e pagamento de fornecedores;
- Examinar possíveis impactos sobre preços, margens e contratos comerciais;
- Preparar os sistemas financeiros e fiscais para a integração com os novos procedimentos de arrecadação.
O impacto efetivo dependerá das regras operacionais, da modalidade de split payment aplicada e das características de cada empresa. Não é possível afirmar que todas as operações terão retenção integral e imediata dos tributos.
Implementação segue em fase de preparação
A Receita Federal anunciou o início dos testes de integração da Plataforma Pública do Split Payment para 15 de outubro de 2026. A etapa foi planejada em ambiente controlado, sem processamento definitivo de transações reais.
A implementação operacional deverá ocorrer de forma gradual, conforme a regulamentação e a evolução dos sistemas envolvidos.
Para as empresas, a discussão reforça a importância de integrar o planejamento tributário à gestão financeira. A preparação para a Reforma Tributária não deve considerar apenas alíquotas e obrigações acessórias, mas também os efeitos da nova sistemática de arrecadação sobre a disponibilidade de recursos.
Fontes: InfoMoney; Receita Federal.
Leia também: Split Payment exigirá uma nova gestão financeira das empresas.