CNC apresenta pleitos à Receita Federal e defende fase educativa na transição do IVA Dual


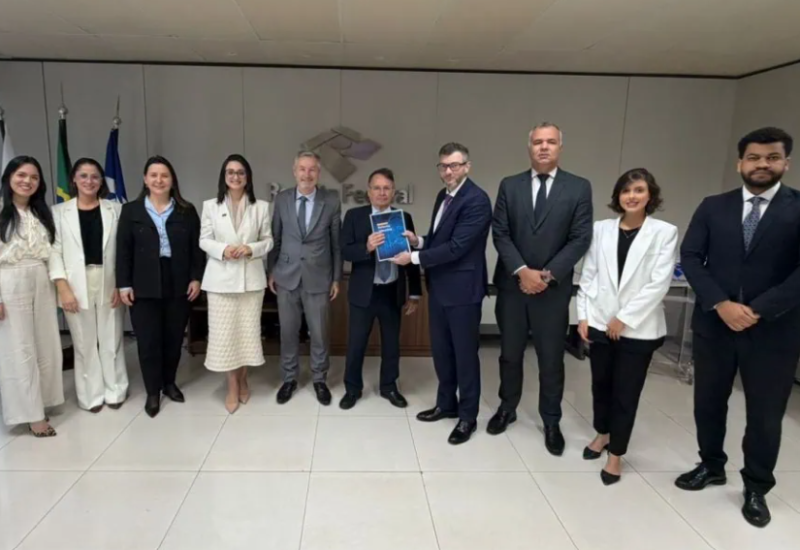
A Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC) reuniu-se com a cúpula técnica da Receita Federal em Brasília, nesta quarta-feira (24/06/2026), para entregar um documento com propostas de alteração e aprimoramento nos regulamentos da CBS e do IBS. A iniciativa, construída em conjunto com as Federações do Comércio e câmaras setoriais, visa blindar a competitividade dos setores de comércio, serviços e turismo, mitigando riscos operacionais antes da entrada em vigor do novo sistema.
O movimento da CNC detalha os principais gargalos que afligem o dia a dia das empresas de comércio e serviços diante da transição para o modelo de IVA Dual. Sob o aspecto técnico-operacional e consultivo, as principais propostas apresentadas compreendem:
-
Caráter Educativo e Anistia Inicial: A confederação pleiteia formalmente a inclusão de uma cláusula de transição que preveja a aplicação de sanções e penalidades com caráter meramente educativo na fase inicial. O objetivo é evitar multas punitivas automáticas enquanto os contribuintes adaptam e homologam seus sistemas de faturamento às novas regras de validação.
-
Ampliação e Desbloqueio do Creditamento: A proposta visa alargar a base de apropriação de créditos de IBS e CBS para despesas operacionais essenciais que hoje geram dúvidas interpretativas. Entre elas, destacam-se os insumos de serviços indiretos e as verbas voltadas a benefícios concedidos a empregados (como transporte e alimentação), fundamentais para a neutralidade fiscal do setor.
-
Salvaguardas no Split Payment e Fluxo de Caixa: A CNC manifestou forte preocupação com os impactos da retenção automática de tributos nas liquidações financeiras. O setor demanda critérios claros para impedir que o split payment promova retenções indevidas na fonte, especialmente contra empresas do Simples Nacional, o que drenaria o capital de giro das micro e pequenas organizações.
-
Prazos para Adaptação e Devoluções Rápidas: Foi solicitada a fixação de um período mínimo legal entre a publicação final das normas e a exigibilidade técnica das novas obrigações acessórias. Além disso, a entidade exige a imposição de prazos mais curtos para o ressarcimento de créditos acumulados pelo fisco, acrescidos de correção monetária em caso de mora, preservando a liquidez das empresas.
A interlocução direta conduzida pela CNC junto à gerência de projetos da Reforma Tributária reforça que a viabilidade do novo contencioso depende da flexibilização das obrigações acessórias para os setores de comércio e serviços. Para as empresas desses segmentos, a concessão de um período de transição puramente educativo e o destravamento dos créditos sobre insumos de mão de obra e benefícios são medidas críticas para blindar as margens operacionais. As lideranças corporativas devem acompanhar o acolhimento dessas propostas pela Receita Federal para calibrar as próximas fases de seus cronogramas de parametrização fiscal e governança de contratos.
FONTE: PORTAL DO COMÉRCIO