Receita Federal prorroga até 30 de dezembro prazo para adesão a transações tributárias


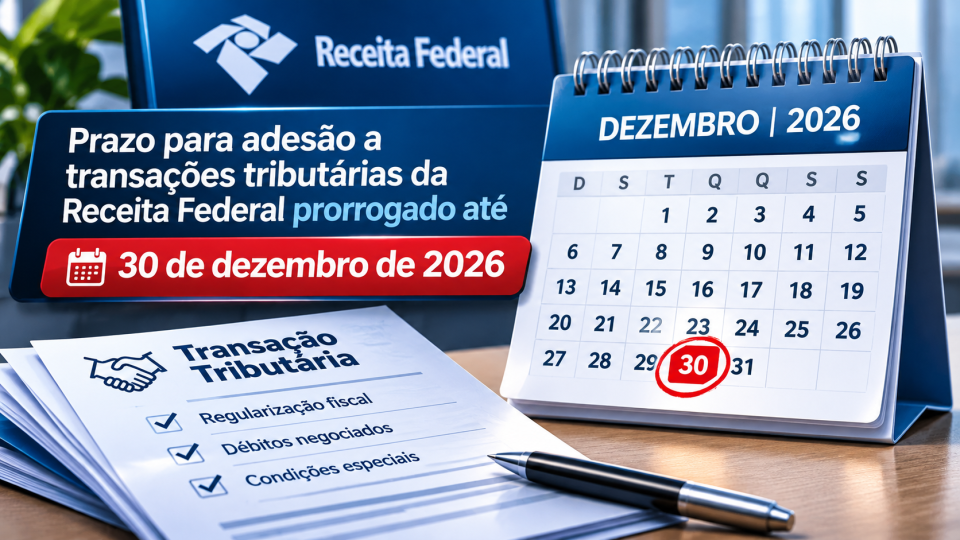
A Receita Federal anunciou, em 3 de novembro de 2026, a prorrogação do prazo para adesão às modalidades de transação tributária previstas nos Editais RFB nº 9 e nº 10, de 2026.
Com a medida, pessoas físicas e jurídicas terão até 30 de dezembro de 2026 para aderir às condições previstas nos editais, ampliando o período disponível para a regularização de débitos em discussão administrativa.
A transação tributária permite que contribuintes elegíveis negociem determinadas pendências fiscais com condições específicas, incluindo os descontos previstos nos respectivos instrumentos.
Quais débitos estão abrangidos?
Os editais contemplam créditos tributários administrados pela Receita Federal que estejam em contencioso administrativo fiscal, observadas as condições de elegibilidade de cada modalidade.
Segundo o órgão, estão incluídos, conforme as regras aplicáveis, débitos relativos a contribuições sociais previdenciárias e outras contribuições recolhidas por Documento de Arrecadação de Receitas Federais (Darf).
A prorrogação não representa autorização automática para negociar qualquer dívida tributária. O enquadramento depende da natureza do débito, da situação administrativa e das exigências estabelecidas nos editais.
O que muda com o novo prazo?
A principal alteração é a ampliação do período disponível para formalizar a adesão, agora com encerramento previsto para 30 de dezembro de 2026.
Para contribuintes com pendências elegíveis, a medida possibilita avaliar as condições de pagamento e organizar os recursos financeiros necessários antes do encerramento do prazo.
Entre os efeitos potenciais da adesão estão:
- Regularização de débitos em discussão administrativa;
- Acesso aos descontos expressamente previstos nos editais;
- Possibilidade de encerramento de controvérsias tributárias;
- Maior previsibilidade no planejamento de pagamentos;
- Redução do contencioso administrativo fiscal.
O que o contribuinte deve verificar antes de aderir?
A decisão exige uma análise da situação fiscal e das condições efetivamente oferecidas pela Receita Federal.
É importante conferir quais processos e débitos podem ser incluídos, os descontos aplicáveis, os compromissos assumidos com a adesão e os efeitos sobre eventuais discussões administrativas.
Também devem ser avaliados o valor das prestações, os encargos e a capacidade financeira de cumprimento do acordo, evitando compromissos incompatíveis com o fluxo de caixa.
A prorrogação altera o prazo de adesão, mas não deve ser interpretada como uma mudança automática das demais regras dos editais.
Os contribuintes interessados devem consultar os instrumentos oficiais e realizar os procedimentos dentro do prazo estabelecido.
Entenda a diferença entre os editais
A prorrogação dos Editais RFB nº 9 e nº 10/2026 é distinta das medidas relacionadas aos editais da Procuradoria-Geral da Fazenda Nacional (PGFN).
O Dia a Dia Tributário também noticiou a prorrogação dos Editais PGFN nº 6, 8 e 9 de 2026, que possuem regras próprias.
Fonte: Receita Federal — Prorrogação dos editais de transação tributária.