Imposto Seletivo: MP define alíquotas e regras de tributação para 2027


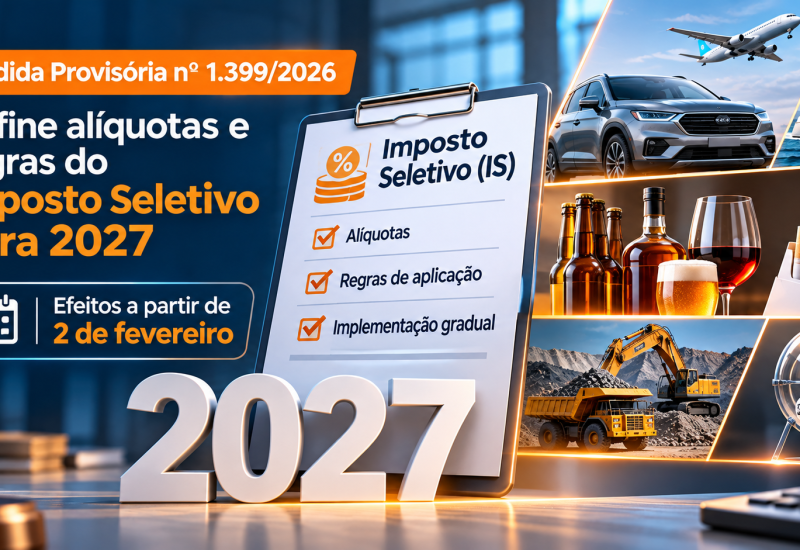
Foi publicada, em edição extra do Diário Oficial da União de 4 de novembro de 2026, a Medida Provisória nº 1.399/2026, que estabelece alíquotas e regras complementares do Imposto Seletivo (IS) para 2027. A norma adota um regime de implementação gradual, com produção de efeitos a partir de 2 de fevereiro de 2027.
A medida representa uma das principais definições da Reforma Tributária para o próximo ano, ao estabelecer parâmetros de tributação sobre produtos considerados prejudiciais à saúde ou ao meio ambiente.
Quais produtos serão alcançados?
O Imposto Seletivo abrange veículos, aeronaves, embarcações, produtos fumígenos, bebidas alcoólicas, bebidas açucaradas, bens minerais extraídos e concursos de prognósticos, observadas as hipóteses de incidência, não incidência e redução previstas na legislação.
Quais alíquotas foram estabelecidas para 2027?
Entre os percentuais previstos para as diferentes categorias de produtos, destacam-se:
- Bebidas açucaradas: alíquota inicial de 2,6%;
- Cervejas de malte: alíquota inicial de 4,2%;
- Outras bebidas alcoólicas: alíquotas iniciais entre 8% e 24%, conforme a classificação;
- Cigarros e cigarrilhas especificados: sistemática com alíquota de 66,7% e parcela específica de R$ 3,50 por vintena;
- Demais produtos fumígenos abrangidos: alíquota inicial de 37,5%;
- Concursos de prognósticos: alíquota de 0,5%.
Os percentuais iniciais dos produtos abrangidos pelo artigo 3º devem ser considerados em conjunto com os fatores de conversão previstos na medida provisória. Portanto, não representam necessariamente as alíquotas finais efetivas de todas as operações.
Como funcionará a tributação dos veículos?
Para os veículos, a medida estabelece alíquotas-base de 6,3% para a posição 87.03 da NCM e de 3,9% para determinadas categorias de veículos de carga, sujeitas a ajustes conforme tecnologia de propulsão, eficiência energética, potência, segurança e reciclabilidade.
Os caminhões enquadrados na definição legal não estarão sujeitos ao Imposto Seletivo. A exclusão não alcança as picapes, ainda que tenham peso bruto total igual ou superior a 3.500 quilos.
Quais operações terão alíquota zero?
Durante 2027, a medida prevê alíquota zero para os bens minerais extraídos, determinados veículos e aeronaves e hipóteses específicas envolvendo veículos sustentáveis, pessoas com deficiência, pessoas com transtorno do espectro autista e taxistas, observados os requisitos legais.
As alíquotas específicas aplicáveis às bebidas alcoólicas e aos produtos fumígenos também ficam reduzidas a zero no período, com exceção das regras próprias aplicáveis aos cigarros e às cigarrilhas especificados na norma.
Importações, apuração assistida e split payment
A medida provisória estabelece fatores adicionais para o cálculo do imposto sobre produtos importados, buscando ajustar a tributação às diferenças entre as bases de cálculo das operações nacionais e internacionais.
Também prevê a possibilidade de apuração assistida pela Receita Federal, utilizando documentos fiscais eletrônicos e informações relacionadas aos débitos tributários.
Entre as modalidades de extinção dos débitos está o recolhimento na liquidação financeira da operação, conhecido como split payment, conforme as condições legais e regulamentares aplicáveis.
Quando as novas regras começam a valer?
A Medida Provisória nº 1.399/2026 entrou em vigor em 4 de novembro de 2026, mas produzirá efeitos a partir de 2 de fevereiro de 2027.
O regime transitório permanecerá aplicável até o início da produção de efeitos da futura lei que estabelecerá as alíquotas posteriores. O Poder Executivo deverá encaminhar o respectivo projeto ao Congresso Nacional até 31 de maio de 2027, com previsão de aplicação a partir de janeiro de 2028.
Na prática, fabricantes, importadores e demais contribuintes alcançados devem revisar a classificação fiscal dos produtos, avaliar os impactos na formação de preços e preparar seus sistemas para a apuração e o cumprimento das obrigações do novo tributo.
O texto integral pode ser consultado na Medida Provisória nº 1.399/2026, disponível no portal da Câmara dos Deputados.
Leia também: Durigan prevê envio de MP do Imposto Seletivo após eleições.