Reforma Tributária simplifica obrigações fiscais para nanoempreendedores e MEIs


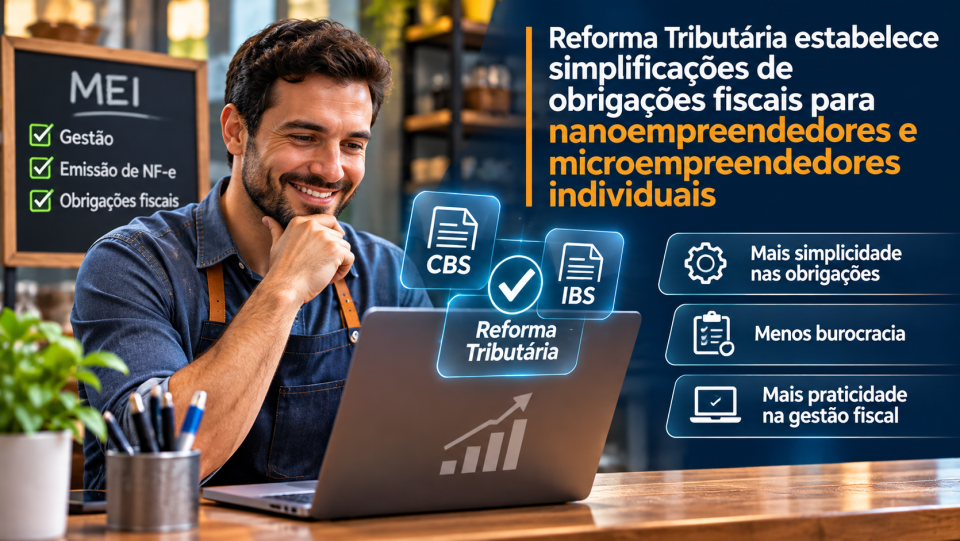
O Governo Federal divulgou, em 23 de outubro de 2026, medidas destinadas a simplificar obrigações fiscais de nanoempreendedores e microempreendedores individuais (MEIs) durante a implementação da Reforma Tributária do Consumo. As providências foram apresentadas pela Receita Federal com fundamento no Decreto nº 13.140/2026 e na Resolução CGSN nº 195/2026.
O que muda para o nanoempreendedor?
De acordo com a Receita Federal, a regulamentação prevê dispensa de inscrição no Cadastro Nacional da Pessoa Jurídica (CNPJ) para os contribuintes enquadrados na categoria de nanoempreendedor, assim como dispensa de documentos fiscais eletrônicos relacionados aos novos tributos sobre o consumo, nas condições aplicáveis.
O objetivo é adequar as exigências à capacidade operacional de atividades econômicas de reduzida dimensão, sem presumir que outras obrigações legais, eventualmente existentes, tenham sido eliminadas.
Quais mudanças são relevantes para o MEI?
Outra simplificação anunciada envolve a possibilidade de utilizar a Declaração Anual Simplificada para o Microempreendedor Individual (DASN-Simei) como documento fiscal eletrônico nas operações destinadas a consumidor final pessoa física, conforme os requisitos da regulamentação.
A previsão deve ser interpretada dentro do seu alcance específico. Não se trata de dispensa geral e irrestrita de documentação fiscal para todas as operações do MEI, especialmente quando outras regras ou destinatários estiverem envolvidos.
Quais cuidados permanecem necessários?
- Confirmar o enquadramento da atividade e do contribuinte nas categorias previstas.
- Distinguir operações destinadas a consumidores finais pessoas físicas de outras situações.
- Consultar a data de aplicação e as condições de cada dispositivo normativo.
- Preservar informações e registros necessários ao cumprimento de declarações que continuem exigidas.
A simplificação busca reduzir custos de conformidade durante a transição para IBS e CBS. Empresas e profissionais contábeis devem conferir o texto das normas e as orientações aplicáveis antes de modificar os procedimentos de emissão ou cadastramento.
A íntegra da notícia está disponível na Receita Federal.