TCU aponta distorções no Imposto de Renda e recomenda revisão da tabela do IRPF


O TCU (Tribunal de Contas da União) realizou auditoria no sistema de tributação sobre a renda na RFB (Receita Federal do Brasil) e na Secretaria Extraordinária da Reforma Tributária. O objetivo foi avaliar o modelo atual e subsidiar futuras discussões do Congresso Nacional sobre a reforma tributária.
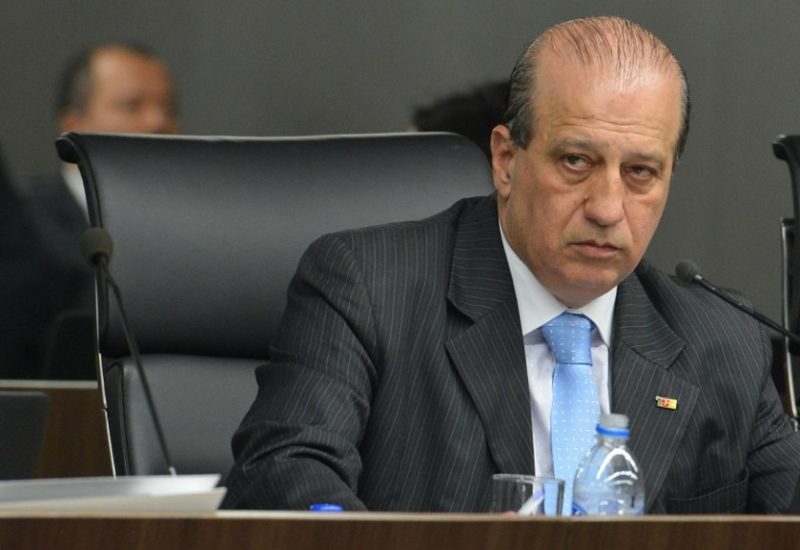
Relatado pelo ministro Augusto Nardes, o processo identificou distorções na tributação da renda de pessoas físicas e jurídicas, com destaque para o fenômeno da “pejotização” prática em que trabalhadores atuam como pessoa jurídica para reduzir a carga tributária.
Segundo o TCU, o problema está associado a falhas de neutralidade e equidade no sistema, especialmente pela existência de regimes diferenciados para empresas.
Regimes e distorções
Atualmente, empresas podem optar por três regimes principais: Lucro Real, Lucro Presumido e Simples Nacional.
Para o relator, embora os regimes simplificados tenham sido criados para micro e pequenas empresas, acabam beneficiando indevidamente empresas de maior porte, gerando distorções e incentivando o chamado “nanismo tributário” quando companhias limitam o crescimento para permanecer em faixas mais vantajosas.
O tribunal avaliou que essa dinâmica leva empresas a tomarem decisões com base na carga tributária, e não na eficiência econômica, comprometendo o princípio da neutralidade.
O TCU também apontou que a ampla abrangência do Simples Nacional pode representar perda potencial de arrecadação, ao deslocar empresas que poderiam estar no Lucro Real para regimes menos rigorosos.
Recomendações
A Corte recomendou à Casa Civil, ao Ministério da Fazenda e à Receita Federal que avaliem a conveniência de promover estudos e apresentar proposta legislativa para revisar a tabela progressiva do IRPF (Imposto de Renda da Pessoa Física).
Entre os pontos sugeridos estão:
- aumento do número de faixas de incidência;
- atualização da faixa de isenção;
- elevação das alíquotas máximas, conforme o princípio da progressividade.
O tribunal também recomendou ampla reforma do modelo de imposto de renda corporativo, com recalibração dos parâmetros do Simples Nacional e do Lucro Presumido, simplificação do Lucro Real e preservação do tratamento favorecido às empresas de pequeno porte de fato.
Segundo o relator, a adoção de modelo consolidado de tributação, semelhante ao adotado em países como Holanda, Austrália e Estados Unidos, poderia reduzir distorções e aproximar o Brasil do padrão internacional.
FONTE: ND+