Mercosul–EFTA permite autodeclaração e certificado eletrônico de origem nas exportações


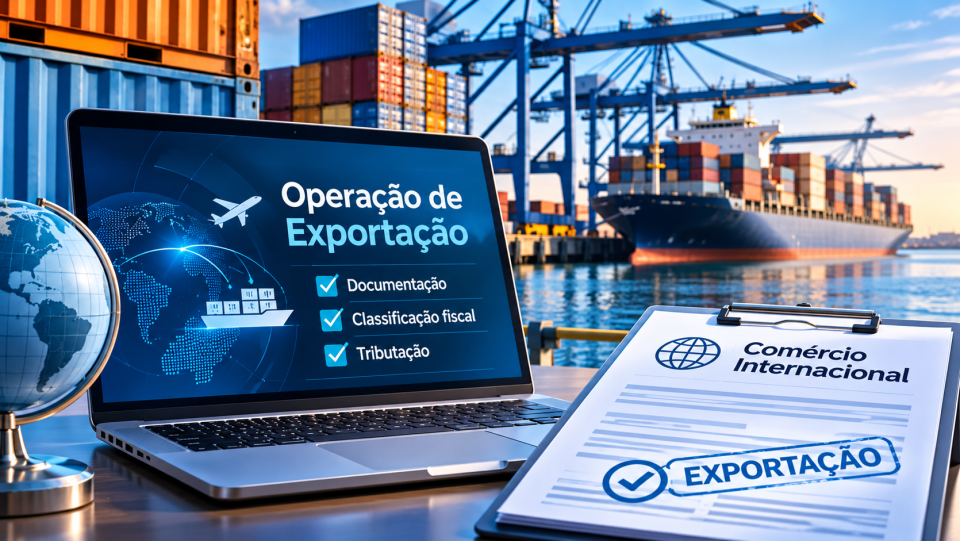
Exportadores brasileiros passaram a contar com diferentes meios de comprovar a origem de mercadorias nas operações abrangidas pelo Acordo Mercosul–EFTA. O Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC) confirmou em 4 de novembro de 2026 a implementação de um sistema híbrido que admite declaração de origem feita pelo operador e certificados emitidos por entidades habilitadas, em papel ou formato eletrônico.
O que muda para o exportador?
Após o reconhecimento dos procedimentos brasileiros pelos países da Associação Europeia de Livre Comércio (EFTA), tornou-se possível utilizar a autocertificação de origem e o Certificado de Origem Eletrônico (COE) nas condições previstas no acordo. O uso dessas alternativas é facultativo, e a regulamentação brasileira pertinente está na Portaria SECEX nº 249/2023, com suas alterações.
O novo procedimento pode reduzir custos documentais e tornar a rotina de exportação mais ágil. Isso não elimina, entretanto, a necessidade de demonstrar que o produto atende às regras de origem preferencial aplicáveis.
Quais mercados estão abrangidos?
O MDIC informa que o acordo passou a ser aplicado entre Brasil e Islândia em 1º de outubro de 2026 e entre Brasil e Noruega em 1º de novembro de 2026. As condições tarifárias variam conforme produto e mercado de destino.
Entre as oportunidades relatadas está a eliminação de tarifas norueguesas para determinadas linhas de vestuário e têxteis confeccionados, além de outros produtos. A existência de preferência tarifária deve ser conferida por classificação fiscal e regras próprias do acordo.
Quais cuidados as empresas devem adotar?
- Verificar a classificação fiscal da mercadoria e a preferência aplicável no mercado de destino.
- Confirmar os requisitos de origem antes de emitir uma declaração.
- Organizar documentação de insumos, produção e movimentação comercial.
- Escolher o meio de comprovação admitido e manter os registros exigidos.
A adoção de documentos eletrônicos integra uma agenda de facilitação do comércio internacional, mas não substitui a análise aduaneira da operação. As orientações constam do comunicado oficial do MDIC.