TRF-3 cassa liminar que suspendia aumento de IRPJ e CSLL para sociedades de advogados


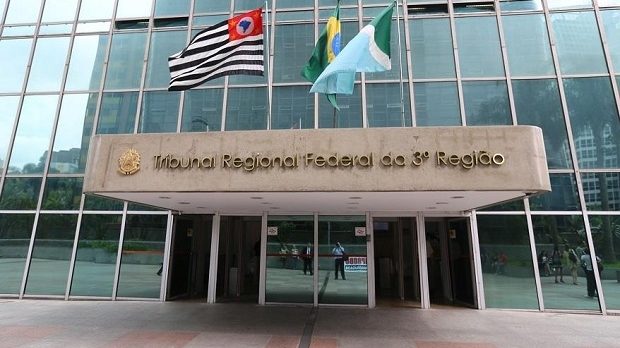
O Tribunal Regional Federal da 3ª Região cassou a liminar que suspendia a exigibilidade da majoração de 10% nos percentuais de presunção do IRPJ e da CSLL aplicáveis a sociedades de advogados optantes pelo lucro presumido.
A decisão foi proferida monocraticamente pelo desembargador federal André Nabarrete, relator de agravo de instrumento interposto pela União Federal contra decisão favorável à OAB/SP.
Com isso, deixa de produzir efeitos a decisão provisória que afastava a cobrança para as sociedades de advogados alcançadas pela liminar.
A controvérsia envolve a LC nº 224/2025, que, no regime do lucro presumido, prevê acréscimo de 10% nos percentuais de presunção incidentes sobre a parcela da receita bruta total que exceder R$ 5 milhões no ano-calendário.
No caso analisado, a OAB/SP havia obtido liminar em mandado de segurança para suspender a exigibilidade do crédito tributário decorrente da majoração aplicável ao IRPJ e à CSLL de sociedades de advogados submetidas ao lucro presumido. A União recorreu ao TRF-3, buscando restabelecer a exigibilidade da cobrança.
Ao analisar o recurso, o relator entendeu que não ficou demonstrado o perigo da demora necessário para a manutenção da medida liminar. Segundo a decisão, a alegação de desembolso de caixa decorrente da majoração não foi acompanhada de prova adequada de prejuízo concreto, atual e presente.
O ponto mais importante é que o TRF-3 não decidiu, neste momento, se a majoração é constitucional ou legal. A decisão tratou apenas dos requisitos para manutenção da liminar. A discussão de mérito continua em aberto e poderá ser reavaliada no andamento do processo.
Na prática, enquanto não houver nova decisão suspendendo a cobrança, sociedades de advogados alcançadas pela norma e pelo cenário processual devem considerar a majoração no cálculo do IRPJ e da CSLL, especialmente para evitar diferenças de recolhimento, encargos e risco de contingência fiscal.
Para escritórios de advocacia no lucro presumido, o alerta é operacional: revisar a apuração, conferir se a receita bruta anual supera o limite de R$ 5 milhões, avaliar os períodos de apuração afetados e alinhar a estratégia com a assessoria jurídica e contábil.
Também é importante que a decisão não seja interpretada como precedente definitivo contra os contribuintes. Ela muda o cenário provisório, mas não encerra a tese. Há discussão judicial em andamento sobre a validade da equiparação do lucro presumido a benefício fiscal e sobre os limites constitucionais da majoração.
Conclusão
A cassação da liminar pelo TRF-3 restabelece, no caso analisado, a exigibilidade da majoração de 10% nos percentuais de presunção do IRPJ e da CSLL para sociedades de advogados no lucro presumido.
A decisão aumenta a atenção operacional para escritórios impactados, mas não resolve definitivamente a discussão jurídica sobre a LC nº 224/2025.
A recomendação é que sociedades de advogados revisem imediatamente seus cálculos de IRPJ e CSLL, avaliem eventual exposição fiscal e acompanhem o andamento do processo e de outras ações relacionadas ao tema.
FONTE: Fenacon