Receita permite autorregularização sem multa de mora para contribuintes com selos Confia e Sintonia


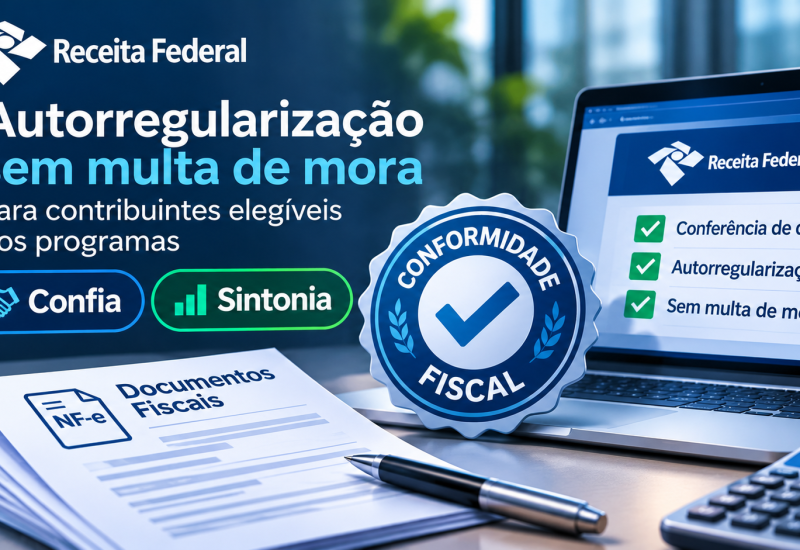
A Receita Federal divulgou novas orientações sobre o programa de autorregularização tributária destinado a contribuintes que possuem os selos Confia ou Sintonia e recebem uma comunicação oficial para corrigir inconsistências fiscais.
Regulamentada pela Instrução Normativa RFB nº 2.346/2026, a sistemática permite que contribuintes elegíveis regularizem determinadas pendências sem a cobrança de multa de mora, desde que cumpram os requisitos e os prazos estabelecidos.
A medida integra a política de conformidade tributária prevista na Lei Complementar nº 225/2026, que estabelece diretrizes para o relacionamento entre a administração tributária e os contribuintes.
Quem pode utilizar o benefício?
A autorregularização com dispensa da multa de mora não está disponível indistintamente para todas as empresas.
Segundo a Receita Federal, o benefício é destinado exclusivamente aos contribuintes que atendam simultaneamente às seguintes condições:
- Possuam o Selo Confia ou o Selo Sintonia, conforme os requisitos dos respectivos programas;
- Recebam uma Comunicação para Autorregularização emitida pela Receita Federal;
- Realizem os procedimentos exigidos dentro do prazo estabelecido;
- Atendam às demais condições previstas na regulamentação.
O objetivo é incentivar a correção voluntária de inconsistências fiscais pelos contribuintes reconhecidos por seu histórico de conformidade.
Prazo de 60 dias para regularização
A partir da comunicação oficial, o contribuinte dispõe de 60 dias para adotar as providências previstas na regulamentação.
O documento encaminhado pela Receita Federal identifica os tributos envolvidos, os períodos de apuração, os indícios de inconsistências e o prazo aplicável.
Durante esse período, o contribuinte deverá reconhecer os débitos pertinentes, mediante declaração ou retificação, e selecionar a modalidade de regularização.
As possibilidades informadas pelo órgão incluem:
- Pagamento integral do débito;
- Parcelamento em até 60 prestações;
- Compensação, observadas as regras legais aplicáveis.
O procedimento é digital e, nas hipóteses de pagamento, envolve a emissão do Darf com código 6359, conforme as orientações oficiais.
Dispensa da multa não significa perdão da dívida
Um ponto importante é que a dispensa abrange a multa de mora, e não o valor principal dos tributos ou os juros legalmente devidos.
Além disso, o descumprimento das condições de regularização pode resultar na perda do benefício.
Nos casos de parcelamento rescindido por inadimplência, por exemplo, a Receita Federal informa que a multa de mora poderá ser restabelecida sobre o saldo devedor, considerados os pagamentos realizados.
Como as empresas devem proceder?
Os contribuintes que possuam os selos exigidos devem acompanhar as comunicações oficiais da Receita Federal e verificar cuidadosamente os débitos indicados antes de formalizar sua regularização.
A conferência das informações declaradas, dos períodos fiscais envolvidos e da capacidade de pagamento é essencial para utilizar corretamente o benefício.
A Receita Federal também alerta para tentativas de fraude: comunicações com exigência de pagamento imediato por aplicativos de mensagens, ameaças ou solicitações de transferência por Pix não devem ser confundidas com os procedimentos oficiais.
Fonte: Receita Federal — Autorregularização dos contribuintes Confia e Sintonia.