No Espírito Santo, Sefaz muda procedimento de consulta tributária para garantir maior celeridade


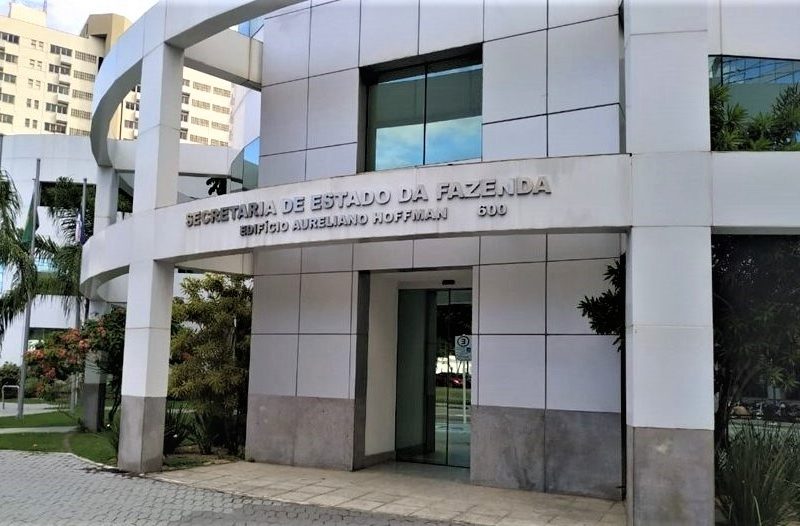
Com o objetivo de tornar mais acessível e rápida a realização de consultas tributárias, a Secretaria da Fazenda (Sefaz), por meio da Receita Estadual, alterou os procedimentos necessários para que o contribuinte proponha uma consulta. A Lei nº 12.202, de 29 de agosto de 2024, estabelece novas condicionantes e traz mais clareza tanto para o consulente quanto para o Fisco Estadual.
A Lei estabelece que, para realizar uma consulta tributária, o contribuinte não pode estar sob procedimento fiscal iniciado ou já instaurado para apurar fatos relacionados ao objeto da consulta ou intimado a cumprir obrigação tributária principal ou acessória relativa ao fato objeto da consulta. Além disso, o fato exposto na consulta não pode ter sido objeto de decisão anterior, ainda não modificada, proferida em outra consulta ou litígio administrativo ou judicial em que foi parte o consulente.
O auditor fiscal e gerente tributário da Sefaz, Hudson de Souza Carvalho, explica que a consulta tributária tem como efeitos a suspensão do prazo para pagamento do tributo, em relação ao fato sobre o qual se pede interpretação da legislação aplicável, e o impedimento, até o término do prazo fixado na resposta, de início de qualquer procedimento fiscal destinado à apuração de faltas relacionadas com a matéria consultada.
“Sobre este ponto específico, a nova lei trouxe como novidade o fato de que a consulta não produzirá qualquer efeito na hipótese de ter sido proposta por estabelecimento que estiver sob procedimento fiscal iniciado para apurar fatos que se relacionem com a matéria consultada. Antes da alteração, apenas a existência de auto de infração lavrado ou termo de apreensão de mercadorias impediam a atribuição de efeitos à consulta”, observou Hudson Carvalho.
Já a vedação de efeitos para consultas tributárias propostas quando o fato estiver definido ou declarado em disposição literal de lei ou decreto visa a trazer celeridade na análise das consultas tributárias. “As mudanças irão trazer mais fluidez e agilidade para o procedimento. A Gerência Tributária da Receita Estadual tem trabalhado intensamente para que as consultas sejam respondidas dentro do menor tempo possível”, destacou Hudson Carvalho.
Com o objetivo de dar mais celeridade aos processos, foi instituído o Centro de Estudos Tributários (CET), por meio da Instrução de Serviço GETRI nº 01, de 08 de fevereiro de 2024. O CET tem a responsabilidade de analisar previamente os pareceres produzidos pelos auditores fiscais e refiná-los, trazendo mais rapidez para o procedimento.
Fonte: Sefaz Espírito Santo