Informe técnico detalha tabelas de classificação tributária, CST e crédito presumido do IBS e da CBS


A Receita Federal e o Comitê Gestor do IBS (Imposto sobre Bens e Serviços) publicaram, nesta 4ª feira (15.abr.2026), o Informe Técnico 2025.002 v.1.50, que divulga a cClassTrib (Tabela Classificação Tributária), os indicadores CST (Código de Situação Tributária) e a cCredPres (Classificação de Crédito Presumido) para os Documentos Fiscais Eletrônicos (DFe).
A tabela cClassTrib vincula códigos a dispositivos legais, definindo como cada operação deve ser tributada. A tabela CST indica quais campos devem ou não ser preenchidos conforme a situação tributária. Já a tabela de crédito presumido estabelece hipóteses legais para aproveitamento de créditos, com regras de cálculo e apropriação.
O informe orienta o preenchimento das notas fiscais e a correta apuração dos tributos. Também traz as alíquotas padrão para o período de transição, entre 2026 e 2028.
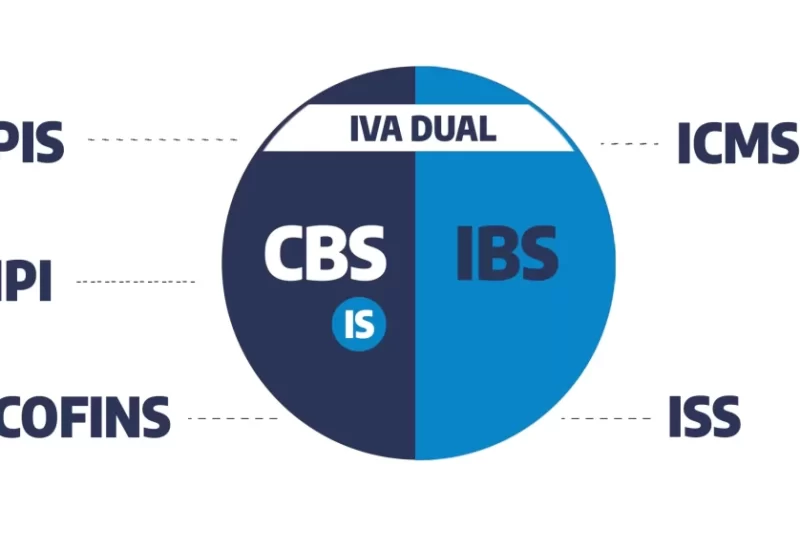
As alíquotas padrão do IBS e da CBS (Contribuição sobre Bens e Serviços) para o período de transição da reforma tributária serão definidas anualmente em legislação específica e deverão ser informadas nos documentos fiscais eletrônicos. Os percentuais iniciais já estão estabelecidos para 2026, enquanto os anos seguintes ainda dependem de regulamentação.
Pela Lei Complementar 214/2025, estados, municípios e a União poderão fixar suas próprias alíquotas. Caso isso não ocorra, será aplicada uma alíquota de referência definida pelo Senado Federal.
Alíquotas padrão do IBS e da CBS:
| Ano | IBS (UF) | IBS (Município) | CBS |
| 2026 | 0,10% | 0% | 0,90% |
| 2027 | 0,05% | 0,05% | A definir |
| 2028 | 0,05% | 0,05% | A definir |
| 2029 em diante | A definir | A definir | A definir |
Cada ente federativo deve definir suas alíquotas por lei própria. Na ausência de definição, será aplicada a alíquota de referência fixada pelo Senado.
Fonte: Portal Reforma Tributaria