

Importação e Exportação sob o IBS e a CBS: Ganhos de Crédito, Pressão no Caixa e Disputas sobre Tradings


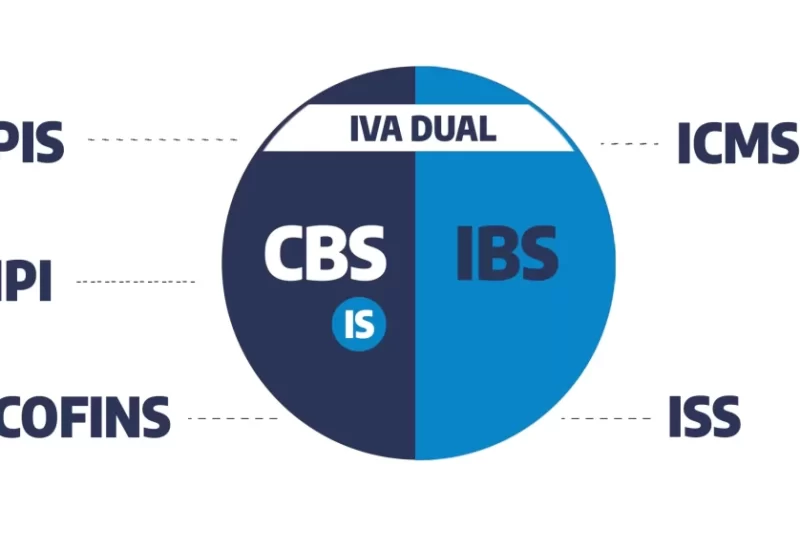
O artigo analisa como a reforma tributária altera os tributos sobre o comércio exterior. Em 2027, PIS e Cofins são extintos, a CBS passa a ser cobrada integralmente e o IPI é zerado (exceto na Zona Franca de Manaus). O ICMS e o ISS dão lugar ao IBS entre 2029 e 2032. Ainda não há alíquota de referência definida: o TCU calculou a CBS em 11,3%, e o Senado tem até 15 de dezembro para fixar o valor. O parâmetro orçamentário de 27,91%, da Resolução CGIBS 14/2026, é o que circula como referência.
Importação. Três regras da LC 214/2025 resumem o regime:
Art. 71: a importação recebe a mesma alíquota do bem adquirido no país.
Art. 69: a base é o valor aduaneiro mais Imposto de Importação, Imposto Seletivo, Siscomex, AFRMM, Cide e direitos antidumping e de salvaguarda. Parte dessa base não é preço de mercadoria, de modo que o IVA incide também sobre medidas de defesa comercial. Em contrapartida, IBS e CBS não integram a própria base, ao contrário do ICMS-Importação.
Art. 76: o pagamento é condição para a entrega da mercadoria.
O importador paga algo próximo de 28% da base no desembaraço e só depois toma o crédito (art. 78). O efeito é de caixa: quem vende no mercado interno consome o crédito logo, enquanto quem exporta a maior parte da produção acumula saldo credor. Nesse cenário, os regimes suspensivos passam de controle aduaneiro a ferramenta de gestão de caixa. Há um ganho: o ISS da importação de serviços hoje não gera crédito, e IBS e CBS geram.
Operação já em curso. Desde 27 de setembro, a Duimp exige o local da operação de consumo, com UF e município, item a item, para repartir IBS estadual, IBS municipal e CBS. Não há recolhimento antes de 2027 nem penalidade por erro.
Exportação.
Imunidade e créditos: o art. 79 assegura a imunidade e preserva os créditos, e o art. 51 dispensa o estorno proporcional.
Serviços: serviços vinculados à saída física do bem são tratados como exportação se o documento fiscal referenciar o da exportação. Nos demais, só a parcela consumida no exterior conta, e licença de software, assistência técnica e contratos intragrupo precisarão provar onde está o consumo, o que desloca a prova para o contrato.
Ressarcimento (art. 39): prazos de 30 dias para quem está em programa de conformidade, 60 dias para pedidos do art. 40 e 180 dias nos demais casos, com devolução automática se o Fisco silenciar, correção pela Selic em caso de atraso e fiscalização limitada a 360 dias.
Gargalo do art. 40: os prazos curtos valem para créditos de ativo imobilizado e pedidos de até 150% da média mensal dos 24 meses anteriores. Quem cresce fica com o excedente na fila dos 180 dias, e o autor lembra o custo para quem tem, por exemplo, R$ 10 milhões de crédito mensal.
Tradings e a disputa judicial. O art. 82 não equipara a venda à comercial exportadora a uma exportação: cria uma suspensão que exige, cumulativamente, certificação OEA, patrimônio líquido mínimo de R$ 1 milhão, domicílio tributário eletrônico, escrituração digital, regularidade fiscal e habilitação pela Receita e pelo Comitê Gestor. Sem exportação em 180 dias, a trading responde pelos tributos. O efeito é de concentração: quem vendia desonerado a uma trading pequena passa a vender tributado. Há decisões opostas:
Favorável: o Ceciex obteve sentença na 7ª Vara da Fazenda Pública do DF (MS 0701878-82.2026.8.07.0018), que afastou os requisitos para o IBS por entender que a imunidade é objetiva.
Contrária: a 6ª Vara Federal do DF negou a liminar quanto à CBS e manteve as exigências.
O autor defende que a imunidade olha para o destino da mercadoria, e não para o perfil do intermediário, como o STF assentou no Tema 674, e que a fraude se combate com fiscalização.
Regimes especiais. A LC 214 preservou a suspensão no trânsito, depósito, permanência temporária e aperfeiçoamento, e o Decreto 12.955/2026 detalhou Recof, drawback suspensão, Repetro e ZPE. O drawback perdeu as modalidades isenção e restituição para IBS e CBS (art. 91), de modo que quem repunha estoque com isenção passa a depender do ressarcimento. Na admissão temporária para uso econômico a suspensão é apenas parcial (art. 89).
Mineração. A Constituição afasta o Imposto Seletivo das exportações, mas manda cobrá-lo na extração, independentemente do destino. Até o alcance ser definido, o tributo é monofásico, sem crédito e pago antes da receita.
Split payment. Será facultativo em 2027 e, ao que se sinaliza, obrigatório em 2028. O autor resume o teste do sistema: quanto tempo o tributo fica no caixa do Estado antes de voltar. Se demorar, a cumulatividade volta com outro nome, a de capital de giro.
Checklist para clientes de comércio exterior:
Recalcular o custo de internação com a nova base.
Projetar o saldo credor e testar o enquadramento do art. 40.
Medir a exposição ao art. 82 nas vendas a tradings.
Documentar onde cada serviço é consumido.
Alinhar classificação fiscal, valoração, origem, regime aduaneiro e Duimp com a apuração.
A matéria é um artigo de opinião e traz avaliações do autor, como a de que o desenho de ressarcimento é o melhor que o exportador já teve no papel. Os números dos prazos e artigos devem ser conferidos no texto da LC 214/2025 antes de orientar clientes.
A reforma melhora a neutralidade, mas desloca o desafio do comércio exterior para o caixa e para a prova documental. Importadores e exportadores devem simular o impacto financeiro em 2027, acompanhar a disputa judicial sobre tradings e a definição da alíquota da CBS e organizar contratos e documentos que comprovem o local de consumo dos serviços.
Fonte: Valor Econômico


