CBS de 2027: Senado deve receber cálculo de 11,3% do TCU em 10 de novembro


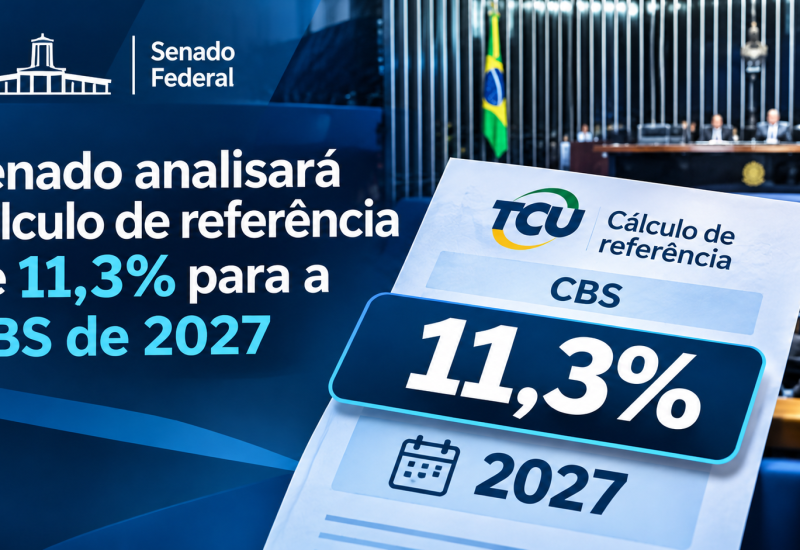
O Senado Federal deve receber, em 10 de novembro de 2026, o estudo elaborado pelo Tribunal de Contas da União (TCU) que calculou em 11,3% a alíquota de referência da Contribuição sobre Bens e Serviços (CBS) para 2027.
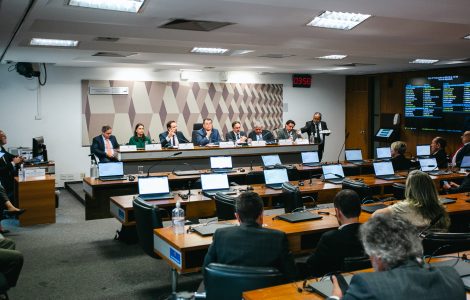
A informação foi apresentada em 3 de novembro pelo senador Eduardo Braga, durante reunião da Comissão de Assuntos Econômicos (CAE), conforme comunicado divulgado pela Agência Senado.
O encaminhamento representa uma nova etapa no processo de definição da alíquota federal prevista na Reforma Tributária do Consumo, que substituirá o PIS e a Cofins a partir de 2027.
TCU calculou 11,3%, mas a definição ainda depende do Senado
Em 28 de outubro, o TCU aprovou o cálculo da alíquota de referência da CBS em 11,3%, percentual superior à estimativa anterior de 9,21% considerada pelo governo.
Entretanto, o percentual calculado pelo TCU ainda não deve ser confundido com uma alíquota definitivamente fixada por resolução do Senado.
Segundo a Agência Senado, o estudo deverá ser encaminhado oficialmente à Presidência da Casa e posteriormente à Comissão de Assuntos Econômicos, responsável pela elaboração do projeto de resolução.
O Senado tem até 15 de dezembro de 2026 para estabelecer o percentual. Conforme a informação divulgada, caso não seja aprovada uma resolução dentro desse prazo, prevalecerá o percentual calculado pelo TCU.
Audiência pública deve discutir o cálculo em 10 de novembro
A Comissão de Assuntos Econômicos aprovou requerimento para realizar audiência pública sobre os fundamentos e os impactos da alíquota proposta.
A reunião está prevista para 10 de novembro e poderá reunir representantes do TCU, da Receita Federal, do Ministério da Fazenda, de administrações tributárias estaduais e de entidades dos setores produtivos.
Entre os pontos que deverão orientar o debate estão:
- Os critérios utilizados para calcular a alíquota de 11,3%;
- As diferenças em relação às estimativas anteriores;
- Os possíveis impactos econômicos e tributários para os contribuintes;
- A definição do percentual de referência por resolução do Senado.
Por que essa definição importa para as empresas?
A fixação da alíquota da CBS é uma informação relevante para a preparação das empresas para 2027, especialmente na revisão dos sistemas de faturamento, na projeção de custos tributários e na avaliação das margens comerciais.
Entretanto, o impacto efetivo dependerá de fatores como o regime tributário aplicável, as hipóteses de redução de alíquota, as regras de creditamento e as características das operações realizadas.
Por isso, o percentual de referência não deve ser utilizado isoladamente para afirmar que todas as empresas terão a mesma carga tributária ou o mesmo impacto financeiro.
Também é importante observar que a CBS corresponde à parcela federal da nova tributação sobre o consumo. O IBS, de competência compartilhada entre estados e municípios, possui regras e cronograma próprios de transição.
Próximos passos da definição da CBS
O processo deverá observar dois marcos importantes:
- 10 de novembro de 2026: previsão de recebimento do cálculo do TCU e realização de audiência pública na CAE;
- 15 de dezembro de 2026: prazo informado pelo Senado para definição da alíquota por resolução.
Até a conclusão desse processo, as empresas devem tratar os 11,3% como percentual de referência calculado pelo TCU e acompanhar os atos oficiais que definirão a alíquota aplicável.
Entenda os desdobramentos anteriores
O Dia a Dia Tributário já abordou o possível impacto da CBS sobre holdings imobiliárias, divulgou o cálculo de 11,3% realizado pelo TCU e acompanhou as discussões sobre o procedimento de definição da alíquota no Senado.
A novidade agora é o avanço do processo legislativo, com previsão de recebimento formal do estudo e discussão de seus fundamentos na Comissão de Assuntos Econômicos.
Fonte: Agência Senado — Definição da alíquota da CBS para 2027.