STF mantém ICMS sobre serviços de transporte marítimo interestadual e intermunicipal


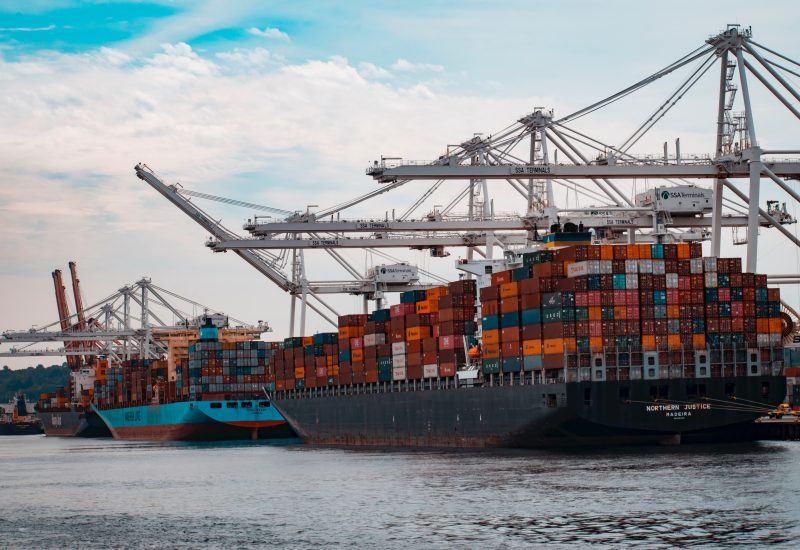
O Plenário do Supremo Tribunal Federal (STF) manteve, por maioria, a validade de dispositivo de lei que prevê a incidência do Imposto de Circulação de Mercadorias e Serviços (ICMS) sobre o transporte marítimo interestadual e intermunicipal. A decisão foi tomada no julgamento da Ação Direta de Inconstitucionalidade (ADI 2779), na sessão virtual encerrada em 17/5.
Na ação, a Confederação Nacional do Transporte (CNT) argumentava que o artigo 2º, inciso II, da Lei Complementar 87/1996 (Lei Kandir) não identifica elementos essenciais como o tomador do serviço, sua origem e seu destino do imposto, notadamente sobre serviços de transporte marítimo interestadual e intermunicipal de passageiros e de cargas. Alegava, ainda, que o conceito de transporte de bens e de pessoas não deveria abranger as atividades de fretamento de embarcações nem a navegação destinada às atividades de apoio logístico às unidades de extração de petróleo localizadas nas águas territoriais.
Norma geral
Quanto ao primeiro argumento, o colegiado acompanhou entendimento do relator, ministro Luiz Fux, de que a lei complementar é norma geral, sem a função de detalhar as obrigações acessórias às quais os contribuintes devem se sujeitar no interesse da fiscalização. As obrigações acessórias devem ser definidas por lei ordinária.
Objeto do pedido
Em relação ao segundo, prevaleceu no julgamento o voto parcialmente divergente do ministro Alexandre de Moraes. Ele observou que o objeto da ação é unicamente o artigo 2º, inciso II, da Lei Complementar 87/1996, que se limita a estabelecer a incidência de ICMS sobre prestações de serviços de transporte marítimo interestadual e intermunicipal de pessoas, bens, mercadorias ou valores, não tratando de ordenação e atividade do transporte aquaviário. Esses detalhes são tratados na Lei 9.432/1997, que não é questionada na ação.
Segundo o ministro, salvo em situações excepcionais, o Tribunal não pode ampliar o objeto de ações e analisar normas que não foram questionadas.
Neste ponto, ficaram parcialmente vencidos os ministros Luiz Fux, André Mendonça e Nunes Marques, que votaram pela não incidência do ICMS sobre as atividades de afretamento de embarcações marítimas que não tenham como objeto exclusivo ou preponderante o transporte interestadual ou intermunicipal de bens e pessoas.
Fonte: Supremo Tribunal Federal