Reforma Tributária: ANA orienta revisão das tarifas de água e esgoto para evitar cobrança duplicada em 2027


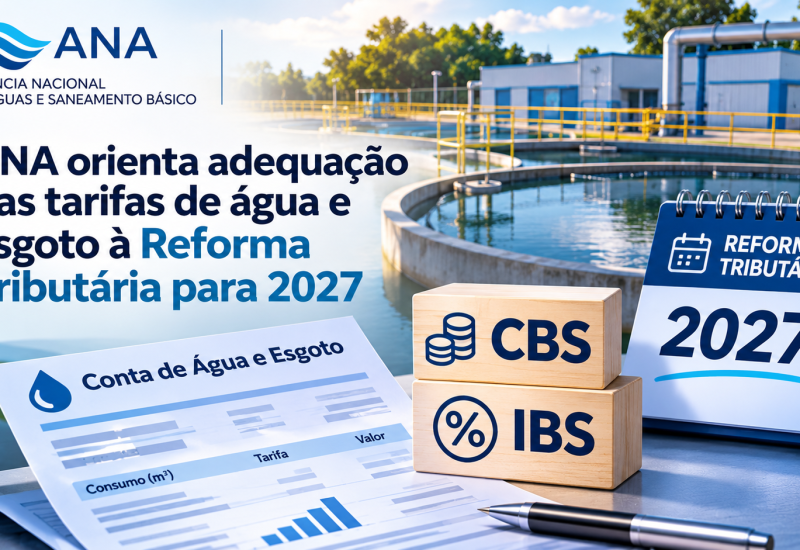
A Agência Nacional de Águas e Saneamento Básico (ANA) divulgou orientações para adequar as tarifas de abastecimento de água e esgotamento sanitário à Reforma Tributária do Consumo, que terá uma nova etapa a partir de janeiro de 2027.
A iniciativa foi formalizada pela Resolução ANA nº 307/2026, publicada no Diário Oficial da União em 28 de outubro de 2026, que aprovou a divulgação da Nota Técnica nº 40/2026/COTAR/SSB-SEI.
O objetivo é evitar que os consumidores paguem, simultaneamente, parcelas tarifárias destinadas a tributos extintos e os novos tributos sobre o consumo.
O que muda nas tarifas de água e esgoto?
Com a extinção do PIS/Pasep e da Cofins em 1º de janeiro de 2027, a Contribuição sobre Bens e Serviços (CBS) passa a integrar o novo sistema de tributação sobre o consumo.
Atualmente, as tarifas de água e esgoto podem incorporar valores destinados ao recolhimento das contribuições federais que serão substituídas.
Segundo a ANA, simplesmente acrescentar os novos tributos às tarifas existentes, sem retirar as parcelas correspondentes aos tributos extintos, poderia gerar cobrança indevida sobre os usuários.
Por isso, a agência recomenda que os reguladores locais promovam a adequação das tabelas tarifárias, observando a legislação, os contratos e as particularidades de cada prestador.
Prazo recomendado termina em 15 de novembro
A Nota Técnica nº 40/2026 estabelece um cronograma referencial para orientar a transição.
- Até 15 de novembro de 2026: recomendação para homologação das tabelas tarifárias desoneradas de PIS/Pasep e Cofins pelas entidades reguladoras competentes;
- Até 2 de dezembro de 2026: divulgação dos valores aos usuários, observadas as exigências aplicáveis de antecedência mínima;
- A partir de 1º de janeiro de 2027: início da aplicação das tabelas adequadas ao novo regime tributário.
É importante destacar que a Nota Técnica possui caráter orientativo e não substitui as competências das agências reguladoras estaduais, intermunicipais ou municipais.
A conta de água vai aumentar?
A orientação da ANA não representa, por si só, uma determinação de aumento ou redução das tarifas.
O impacto financeiro dependerá das alíquotas efetivamente aplicáveis, da composição tributária das tarifas e dos ajustes realizados pelos reguladores competentes.
A agência também aborda procedimentos excepcionais para situações em que as novas tabelas não sejam homologadas tempestivamente, buscando preservar a segurança regulatória e evitar a sobreposição de tributos.
Essas soluções devem ser analisadas conforme as condições estabelecidas na Nota Técnica e as regras locais aplicáveis.
Quais os impactos para os prestadores de serviços?
A adequação envolve não apenas a substituição de tributos, mas também a revisão das informações utilizadas na formação e na cobrança das tarifas.
Entre os aspectos que merecem atenção estão:
- A identificação das parcelas de PIS/Pasep e Cofins atualmente incorporadas às tarifas;
- A revisão das memórias de cálculo e dos demonstrativos regulatórios;
- A adequação dos sistemas comerciais e de faturamento;
- A avaliação dos reflexos sobre receitas, fluxo de caixa e equilíbrio econômico-financeiro dos contratos;
- A comunicação transparente das alterações aos usuários.
A Nota Técnica reforça a importância da documentação dos critérios utilizados, permitindo a verificação dos cálculos e das premissas adotadas.
Reforma Tributária exige atenção à formação de preços
O caso do saneamento demonstra como a transição tributária pode exigir mudanças na formação dos preços e não apenas nos procedimentos de apuração de impostos.
Para empresas reguladas, a análise precisa considerar simultaneamente os aspectos tributários, contratuais, financeiros e operacionais.
A definição das novas tabelas deve respeitar as competências das entidades reguladoras, evitando a adoção automática de percentuais ou metodologias sem respaldo técnico.
Fontes oficiais: ANA — Resolução nº 307/2026 e Nota Técnica nº 40/2026 e ANA — Comunicado oficial.