TCU Calcula Alíquota de Referência da CBS em 11,3% para 2027


O Tribunal de Contas da União (TCU) aprovou, em 28 de outubro de 2026, a proposta de alíquota de referência de 11,3% para a CBS em 2027. O valor precisa ser fixado pelo Senado por resolução até 22 de dezembro. Se isso não ocorrer, a alíquota calculada pelo TCU passa a valer a partir de 1º de janeiro de 2027. O tribunal também definiu em 44,16% o redutor aplicado nas compras da administração pública direta, autarquias e fundações públicas.
A alíquota de referência é o percentual necessário para preservar, em termos agregados, a arrecadação dos tributos federais que a CBS substitui (PIS/Pasep e Cofins) durante a transição. As regras de cálculo foram definidas pela Receita Federal, e a apuração cabe ao TCU. A decisão será enviada ao Senado ainda nesta semana, o que dá sequência ao tema que já tratamos sobre a ausência de rito definido na Casa para essa votação.
Pontos de atenção:
- Efeito prático: a alíquota de 11,3% passa a ser a base para projeção de preços, margens e carga tributária de 2027, a não ser que o Senado fixe outro valor.
- Compras públicas: o redutor de 44,16% se aplica às aquisições da administração pública direta, autarquias e fundações, o que interessa a empresas que vendem ao poder público.
- Arrecadação estimada: o governo prevê R$ 636 bilhões com a CBS em 2027, e R$ 41,9 bilhões com o Imposto Seletivo, que também começa a ser cobrado no ano.
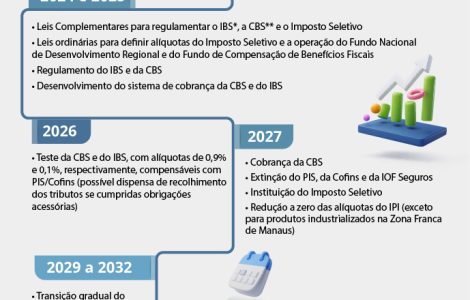
- Natureza do tributo: a CBS é de base ampla e não cumulativa, e o valor pago em cada etapa gera crédito na seguinte. A matéria a descreve como cobrada em caráter de teste em 2027, dentro de uma transição que vai até 2033.
A reportagem não detalha a metodologia nem as premissas do cálculo, e os valores finais dependem da resolução do Senado. Para clientes, o passo recomendado é simular preços, contratos e fluxo de caixa de 2027 com a alíquota de 11,3% e um cenário de variação, e revisar cláusulas de repasse tributário em contratos de longo prazo.
Com a proposta do TCU, as empresas passam a ter um número concreto para planejar 2027, ainda sujeito à votação do Senado até 22 de dezembro. Vale acompanhar a tramitação e preparar as simulações de preço, margem e crédito com esse parâmetro.
Fonte: Agência Senado