STJ Fixa que Débitos Condominiais Anteriores à Recuperação Judicial São Créditos Extraconcursais


A Segunda Seção do Superior Tribunal de Justiça (STJ), no rito dos recursos repetitivos (Tema 1.391), fixou a tese de que os débitos condominiais, mesmo anteriores ao pedido de recuperação judicial, são créditos extraconcursais. Eles não se submetem ao juízo da recuperação e podem ser executados no juízo cível competente. Os processos que estavam suspensos por causa da controvérsia poderão voltar a tramitar, e o entendimento deve ser observado por todos os tribunais (art. 927, III, do CPC).
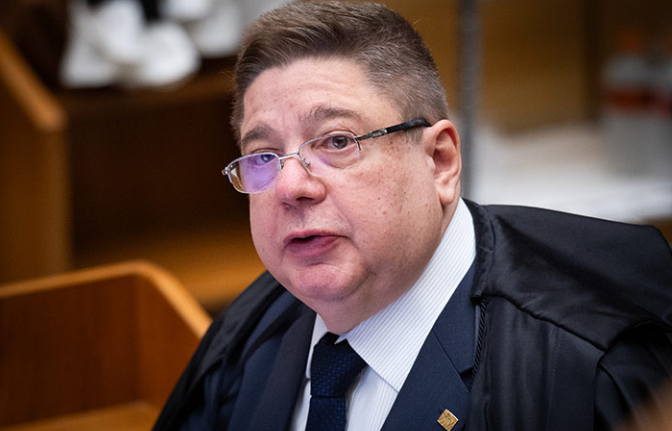
O relator, ministro Raul Araújo, que abriu a divergência vencedora, apoiou a tese em três fundamentos:
- Natureza propter rem: a obrigação de pagar despesas condominiais acompanha o imóvel (art. 1.345 do Código Civil). Somada à proteção do direito de propriedade (art. 49, § 3º, da Lei 11.101/2005), isso afasta o crédito condominial dos efeitos da recuperação judicial e da falência. A execução não é suspensa pelo deferimento do processamento da recuperação nem se sujeita ao plano.
- Despesa necessária à administração do ativo: o relator aplicou por analogia o art. 84, III, da Lei 11.101/2005, que trata da falência, para enquadrar as despesas condominiais como necessárias à administração do patrimônio da empresa.
- Critério temporal afastado: o critério do art. 49, caput (créditos existentes na data do pedido), não se aplica, de modo que a dívida anterior ao pedido também é extraconcursal.
O pano de fundo é a proteção das comunidades condominiais: não seria razoável fazer os demais condôminos, em geral de renda média, suportarem por longo período o débito de uma empresa em recuperação.
Para empresas em recuperação judicial que mantêm imóveis em condomínio, como salas comerciais, galpões, unidades locadas e imóveis de holdings patrimoniais, essas despesas deixam de poder ser renegociadas no plano e devem ser tratadas como custo corrente, sob pena de execução no juízo cível. O juízo da recuperação mantém apenas o controle sobre atos de constrição de bens indispensáveis à continuidade da empresa, o que pode eventualmente suspender a execução. Para condomínios e administradoras, a decisão dá segurança para cobrar débitos antigos fora do plano.
A tese reduz a discussão sobre a sujeição dos débitos condominiais à recuperação judicial e uniformiza o tratamento nos tribunais. Empresas em recuperação com imóveis em condomínio devem incluir essas despesas no fluxo de caixa corrente e regularizar atrasos antes que a execução avance. Em estruturas patrimoniais, vale revisar a situação condominial dos imóveis integralizados em holdings, já que a dívida acompanha o bem.
Fonte: Superior Tribunal de Justiça