CONFAZ autoriza descontos de até 100% em juros e multas do ICMS; veja os estados contemplados


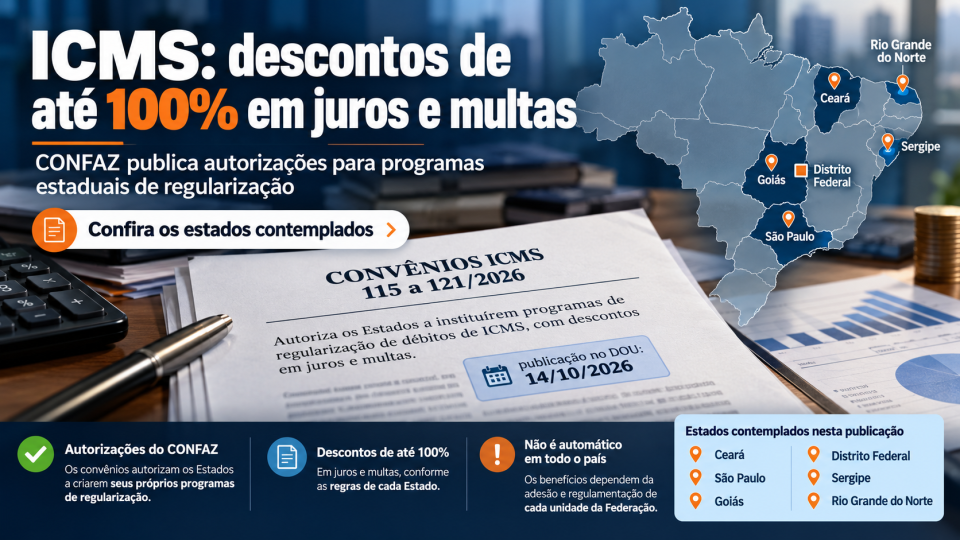
O Conselho Nacional de Política Fazendária (CONFAZ) publicou, no Diário Oficial da União de 14 de outubro de 2026, novos convênios que autorizam a concessão de descontos sobre juros e multas de débitos do Imposto sobre Circulação de Mercadorias e Serviços (ICMS), além de ajustes em programas estaduais de regularização fiscal.
As medidas constam do Despacho CONFAZ nº 48/2026, que divulgou os Convênios ICMS nº 115 a 121/2026, aprovados durante a 434ª Reunião Extraordinária, realizada em 13 de outubro.
Entre as principais autorizações estão a possibilidade de redução de até 100% dos juros e multas no Ceará e de até 99% em São Paulo, conforme as condições de pagamento previstas nos respectivos atos.
Os benefícios não são automaticamente aplicáveis. A concessão efetiva depende da ratificação exigida para cada convênio e das normas de implementação editadas pelas unidades federativas.
Ceará: descontos de até 100% em juros e multas do ICMS
O Convênio ICMS nº 116/2026 autoriza o Ceará a instituir programa de regularização de débitos de ICMS relativos a fatos geradores ocorridos até 30 de abril de 2026.
Para débitos compostos de imposto e multa, os percentuais de redução previstos são:
- Pagamento à vista: 100% dos juros e multas;
- Até 3 parcelas: 90%;
- De 4 a 12 parcelas: 85%;
- De 13 a 30 parcelas: 75%;
- De 31 a 60 parcelas: 65%.
Para débitos compostos exclusivamente de multa, o convênio estabelece percentuais próprios, inferiores aos aplicáveis aos débitos de imposto e multa.
O texto prevê o pagamento da parcela única ou da primeira prestação até 30 de dezembro de 2026, observada a regulamentação estadual necessária à implementação do programa.
São Paulo: redução de até 99% para pagamento à vista
O Convênio ICMS nº 119/2026 autoriza São Paulo a instituir programa de regularização de débitos de ICMS não inscritos em Dívida Ativa, relativos a fatos geradores ocorridos até 30 de abril de 2026.
O convênio estabelece os seguintes limites de redução dos juros e multas:
- Pagamento à vista: até 99%;
- Até 12 parcelas: até 85%;
- Até 24 parcelas: até 80%;
- Até 60 parcelas: até 70%.
O ato também prevê uma modalidade específica, com pagamento inicial de pelo menos 10% do saldo consolidado até 31 de dezembro de 2026 e possibilidade de parcelamento em até 48 meses, observadas as demais condições.
A adesão poderá ocorrer até 30 de abril de 2027, caso o programa seja instituído conforme as disposições autorizadas pelo convênio.
Goiás e Distrito Federal: ampliação dos débitos abrangidos
O Convênio ICMS nº 115/2026 altera o Convênio ICMS nº 217/2023 e autoriza Goiás e o Distrito Federal a incluir débitos relativos a fatos geradores ocorridos até 30 de abril de 2026 nos mecanismos de redução de juros e multas e parcelamento.
A medida amplia o alcance temporal da autorização existente. As condições específicas devem ser verificadas na legislação aplicável em cada unidade federativa.
Sergipe e Rio Grande do Norte atualizam regras de regularização
Em Sergipe, o Convênio ICMS nº 117/2026 autoriza a inclusão de débitos relacionados a fatos geradores até 30 de abril de 2026 e a extensão do prazo previsto no programa até 31 de dezembro de 2026.
No Rio Grande do Norte, o Convênio ICMS nº 118/2026 permite ampliar o alcance do programa de pagamento e parcelamento para fatos geradores ocorridos até 30 de junho de 2026.
Ambas as medidas alteram autorizações anteriores, sem representar a criação automática de um benefício uniforme para todos os contribuintes.
Outros convênios alteram condições de programas existentes
O Convênio ICMS nº 120/2026 modifica o Convênio ICMS nº 92/2026, prevendo a possibilidade de pagamento à vista com redução de até 100% de multas e juros, desde que o saldo remanescente seja quitado até 23 de dezembro de 2026.
Já o Convênio ICMS nº 121/2026 altera o Convênio ICMS nº 35/2025, ampliando a referência temporal dos fatos geradores abrangidos para 30 de junho de 2026.
O que as empresas devem verificar?
Contribuintes com débitos de ICMS devem analisar as condições de cada programa antes de solicitar a adesão. Os principais pontos de atenção são:
- Verificar se o estado já regulamentou o benefício;
- Identificar a data dos fatos geradores e a situação dos débitos;
- Conferir se créditos inscritos em Dívida Ativa estão abrangidos;
- Comparar os descontos oferecidos no pagamento à vista e no parcelamento;
- Avaliar eventuais exigências de desistência de discussões administrativas ou judiciais;
- Observar prazos, valores mínimos e condições para manutenção dos benefícios.
A publicação dos convênios representa uma autorização normativa e não uma concessão automática de desconto. A aplicação das reduções depende do atendimento aos requisitos legais e dos procedimentos definidos pelo estado competente.