Empresas do Simples poderão rever opção pelo recolhimento de IBS e CBS após definição de alíquota


Empresas optantes pelo Simples Nacional poderão rever a escolha sobre a forma de recolhimento do IBS e da CBS caso a definição posterior da alíquota de referência altere a avaliação feita em setembro de 2026.
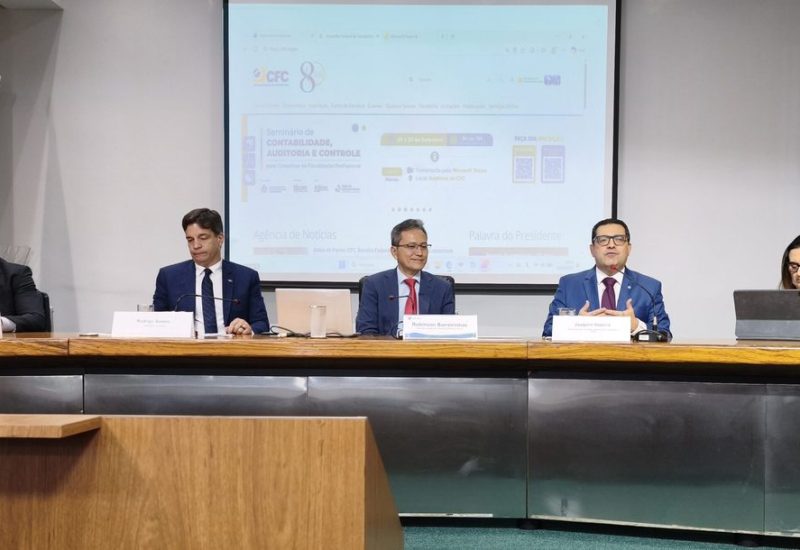
A informação foi divulgada pela FENACON após coletiva de imprensa que marcou o lançamento da força-tarefa formada pela Receita Federal, FENACON, Conselho Federal de Contabilidade e Sebrae para orientar empresas, contadores e contribuintes sobre a Reforma Tributária.
A decisão é relevante porque as empresas do Simples têm até 30 de setembro de 2026 para definir se recolherão IBS e CBS dentro da guia única do Simples Nacional ou pelo regime regular no primeiro semestre de 2027.
Com a Reforma Tributária do Consumo, as empresas do Simples Nacional terão duas alternativas para o recolhimento dos novos tributos.
A primeira é permanecer no chamado Simples Nacional “puro”, em que a CBS e o IBS serão recolhidos dentro da sistemática própria do regime simplificado, por meio da guia única.
A segunda é optar pelo regime regular para IBS e CBS, também chamado de Simples Nacional híbrido. Nesse modelo, a empresa continua no Simples Nacional para os demais tributos, mas recolhe IBS e CBS fora do DAS, conforme as regras próprias dos novos tributos.
Essa decisão pode ter impacto direto na competitividade, especialmente em operações entre empresas. Para fornecedores do Simples que vendem para pessoas jurídicas, o regime regular pode ser relevante porque pode permitir maior aproveitamento de créditos pelos clientes. Por outro lado, essa escolha pode aumentar a complexidade operacional, exigir controles próprios de IBS e CBS e alterar o fluxo de caixa.
O ponto novo da pauta é a possibilidade de revisão da decisão após a definição da alíquota de referência da CBS. Como a alíquota ainda não está definida, muitas empresas terão que tomar a decisão de setembro com base em simulações e cenários estimados.
Segundo a FENACON, a Receita Federal permitirá que a empresa reveja a escolha caso a definição posterior da alíquota de referência modifique a avaliação econômica realizada inicialmente.
A regulamentação já prevê que a escolha feita em setembro poderá ser cancelada até 30 de novembro de 2026. Além disso, o Portal do Simples Nacional informa que, em razão da data de publicação da nova alíquota de referência da CBS, o CGSN poderá postergar o prazo final de cancelamento da opção.
Na prática, isso dá maior segurança às empresas, mas não elimina a necessidade de análise imediata. Até 30 de setembro, contribuintes e contabilidades ainda precisam avaliar o perfil da operação, a composição de fornecedores e clientes, o peso dos créditos na cadeia, o impacto no preço, a capacidade de adaptação dos sistemas e o efeito no caixa.
Empresas B2B, prestadoras de serviços para outras pessoas jurídicas, indústrias, atacadistas, distribuidores e negócios inseridos em cadeias longas devem ter atenção especial. A escolha entre Simples puro e regime híbrido pode afetar a atratividade comercial da empresa perante clientes que precisarão avaliar créditos de IBS e CBS.
Para os escritórios contábeis, a recomendação é orientar os clientes ainda em setembro, mas documentar que a análise poderá ser revista após a definição da alíquota de referência. Também é importante acompanhar eventual ato do CGSN que prorrogue o prazo de cancelamento ou detalhe a forma operacional de revisão da escolha.
A possibilidade de rever a opção pelo recolhimento de IBS e CBS reduz parte da insegurança das empresas do Simples Nacional, especialmente porque a alíquota de referência ainda não está definida.
Mesmo assim, setembro de 2026 continua sendo um mês decisivo. As empresas precisam escolher, até o fim do mês, se pretendem manter IBS e CBS dentro do Simples Nacional ou recolher esses tributos pelo regime regular no primeiro semestre de 2027.
A recomendação é que contabilidades façam simulações individualizadas, considerando clientes, fornecedores, créditos, preços, margem, fluxo de caixa e capacidade operacional antes da escolha.
Fonte: FENACON