Comissão aprova nova regra sobre divisão de lucros de empresa em caso de divórcio


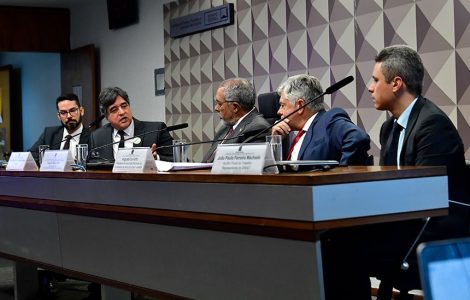
A Comissão de Indústria, Comércio e Serviços da Câmara dos Deputados aprovou proposta que cria regra para participação de cônjuge, ex-cônjuge, companheiro ou ex-companheiro nos rendimentos distribuídos por empresa cuja participação societária esteja sujeita à partilha de bens.
O texto trata de situações de divórcio ou dissolução de união estável em regimes patrimoniais que permitam comunicação de bens, como a comunhão parcial ou universal.
A proposta busca disciplinar uma situação comum em processos de separação envolvendo sócios de empresas: a demora na conclusão da partilha de cotas, ações ou participações societárias.
Pelo texto aprovado, o cônjuge ou ex-cônjuge que não é sócio poderá ter direito, de forma proporcional, aos lucros, dividendos, juros sobre capital próprio e demais valores efetivamente distribuídos, pagos, creditados ou colocados à disposição do sócio formal.
O direito teria validade desde a data comprovada da separação de fato até a conclusão da partilha da participação societária ou sua liquidação.
Um ponto importante é que a proposta não obriga a empresa a distribuir lucros. A decisão sobre distribuição ou retenção de resultados continuará seguindo a legislação societária, o contrato social, o estatuto e as deliberações internas da sociedade.
O texto também deixa claro que o direito do cônjuge ou ex-cônjuge é exclusivamente patrimonial. Ou seja, o beneficiário não se torna sócio, não passa a ter direito de voto, não participa da administração e não interfere nas decisões empresariais.
Quanto ao acesso a informações, a proposta prevê que o beneficiário poderá consultar apenas documentos contábeis e societários necessários para verificar os valores efetivamente distribuídos ao sócio formal, preservando o sigilo empresarial, dados de terceiros e direitos dos demais sócios.
Em regra, o pagamento deverá ser feito pelo próprio sócio formal que recebeu os valores. No entanto, as partes poderão ajustar forma diversa, ou a Justiça e a arbitragem poderão determinar depósito ou pagamento direto pela sociedade.
Caso haja retenção indevida dos valores, o responsável poderá ser obrigado a pagar atualização monetária, juros, perdas e danos e multa de até 20% sobre o montante retido.
A proposta ainda não está vigente e deve ser acompanhada como matéria legislativa em tramitação. O texto ainda passará por outras comissões da Câmara e, para virar lei, precisará ser aprovado pela Câmara dos Deputados e pelo Senado Federal.
Apesar disso, o tema merece atenção de empresários, sócios, holdings familiares, escritórios contábeis e consultorias jurídicas, especialmente em estruturas societárias que envolvem participação de pessoas casadas ou em união estável.
A eventual aprovação poderá gerar reflexos em acordos de sócios, contratos sociais, planejamentos patrimoniais, holdings familiares, políticas de distribuição de lucros e controles documentais relacionados à apuração e distribuição de resultados.
Fonte: Câmara dos Deputados