STF julga prorrogação de prazo para aprovação de lucros e dividendos


Ministros decidem se mantêm liminar de Nunes Marques que prorrogou até 31/1/26 o prazo para aprovação da distribuição de lucros e dividendos de 2025.
O plenário do STF julga, em sessão virtual, o referendo da liminar concedida pelo ministro Nunes Marques nas ADIns 7.912 e 7.914, que prorrogou até 31 de janeiro de 2026 o prazo para aprovação da distribuição de lucros e dividendos relativos ao ano-calendário de 2025.
A decisão individual foi tomada em 26 de dezembro de 2025, poucos dias após a publicação da lei 15.270/25, que alterou as regras de tributação de lucros e dividendos no Imposto de Renda.
Análise do referendo deve seguir até o dia 24.
O que está em julgamento
O plenário não analisa, neste momento, o mérito da nova sistemática de tributação criada pela lei 15.270/25. O que está em debate é apenas se deve ou não ser mantida a liminar que prorrogou o prazo originalmente fixado pela norma.
A lei condicionou a isenção do IR sobre lucros e dividendos apurados em 2025 à aprovação da distribuição até 31 de dezembro de 2025. As autoras das ações – CNC e CNI – sustentam que a exigência viola princípios constitucionais como segurança jurídica e proteção da confiança; irretroatividade e anterioridade tributária; capacidade contributiva e isonomia; tratamento favorecido às micro e pequenas empresas.
Segundo as entidades, o prazo fixado seria praticamente inexequível, pois a própria legislação societária (lei 6.404/76 e Código Civil) prevê que a deliberação sobre balanço, resultado e distribuição de lucros ocorra nos quatro primeiros meses após o encerramento do exercício social.
Na decisão liminar, o relator acolheu parcialmente os pedidos apenas para estender o prazo até 31/1/26. Ele rejeitou, contudo, o pedido de suspensão da nova tributação instituída pelos arts. 2º e 3º da lei 15.270/25, mantendo, por ora, a presunção de constitucionalidade da nova sistemática.
Voto do relator
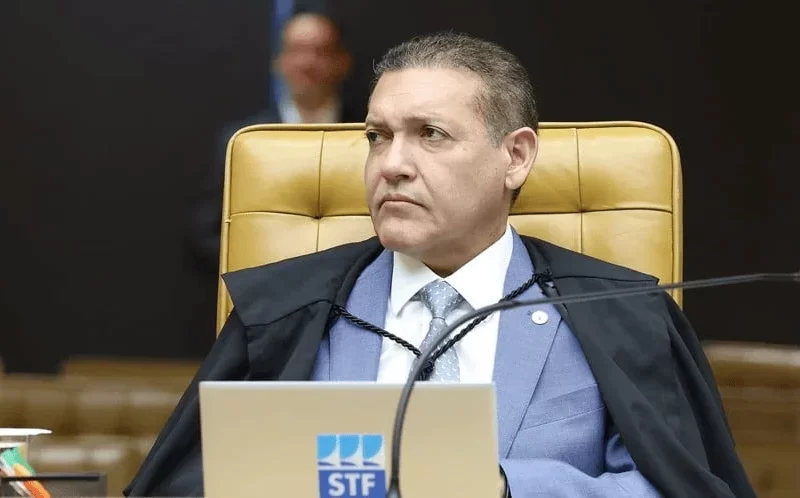
Ao submeter o caso ao plenário, Nunes Marques votou pelo referendo da liminar.
Em seu voto, o ministro afirmou estarem presentes os requisitos do fumus boni iuris e do periculum in mora, destacando que a nova lei promoveu mudança relevante em sistema vigente desde 1996, quando os lucros e dividendos passaram a ser tributados exclusivamente na pessoa jurídica.
Para o relator, a exigência de aprovação até 31/12/25:
- antecipa de forma significativa os procedimentos previstos na legislação societária;
- impõe prazo exíguo – pouco mais de um mês após a publicação da lei, em 27/11/25;
- cria cenário de insegurança jurídica.
Nunes Marques citou a nota técnica 13/25 do Conselho Federal de Contabilidade, segundo a qual a exigência seria “tecnicamente inexequível”, pois as demonstrações contábeis só podem ser elaboradas após o encerramento do exercício social e a contabilização integral dos eventos relevantes.
Também mencionou orientação da Receita Federal que sugeria a elaboração de balanço intermediário para cumprir o prazo, mas ponderou que a medida não eliminaria a insegurança, por se basear em estimativas não auditadas e sujeitas a divergências posteriores.
Segundo o ministro, a imposição de prazo tão curto poderia gerar apurações contábeis apressadas, aumentar a litigiosidade, elevar custos de compliance e afetar especialmente micro e pequenas empresas, que não dispõem de estruturas técnicas robustas.
Ele apontou possível afronta aos princípios da segurança jurídica, da razoabilidade, da livre iniciativa, da isonomia e da capacidade contributiva, além da garantia constitucional de tratamento favorecido às micro e pequenas empresas.
Alcance da liminar
O relator ressaltou que a decisão não criou nova hipótese de isenção e não suspendeu a nova tributação instituída pela lei 15.270/25, mas apenas prorrogou o prazo para cumprimento de condição necessária à fruição da isenção já prevista na norma.
Também afirmou que não há risco imediato às contas públicas, pois a renúncia de receita já teria sido considerada no processo legislativo, e a medida limita-se aos lucros e dividendos relativos a 2025.
Caso o plenário referende a liminar, ficará mantida a prorrogação do prazo até 31 de janeiro de 2026. O mérito das ações – que questiona a constitucionalidade de diversos dispositivos da nova sistemática de tributação – será analisado posteriormente pelo STF.
FONTE: FENACON