Reforma tributária: o que sua empresa precisa fazer em 2026


Considerado um marco para a reforma tributária, o ano de 2026 data o início da transição para o novo sistema de Imposto sobre Valor Agregado (IVA) dual, que substituirá gradualmente os tributos atuais prometendo uma transformação profunda no sistema de impostos sobre o consumo. Para 2026, o regime estabelece dois novos impostos principais: a Contribuição sobre Bens e Serviços (CBS), de competência federal; e do Imposto sobre Bens e Serviço (IBS), administrado por estados e municípios.
Eles substituirão gradualmente os seguintes tributos: Programa de Integração Social (PIS); Contribuição para o Financiamento da Seguridade Social (Cofins); Imposto sobre Circulação de Mercadorias e Serviços (ICMS); e Imposto Sobre Serviços (ISS).
A mudança ainda prevê a redução do IPI (Imposto sobre Produtos Industrializados) para a maior parte dos itens. Complementando, o Imposto Seletivo (IS) incidirá sobre bens e serviços nocivos à saúde e ao meio ambiente.
De acordo com José Clovis Cabrera, advogado e especialista em tributos estaduais, essa novidade traz impactos e oportunidades estratégicas para o empresariado, com a transição para o Imposto sobre Valor Agregado (IVA) e a promessa de simplificação, redução de litígios, maior previsibilidade e atratividade para investimentos.
Outro destaque é que o novo modelo adota a cobrança no destino, o que significa que a arrecadação será direcionada para onde ocorre o consumo, e elimina o temido efeito cascata e a substituição tributária. A Receita Federal também avança na construção de uma nova plataforma digital. O sistema centraliza a apuração e o recolhimento de impostos, e traz recursos para facilitar a comunicação, o cálculo e a distribuição dos tributos.
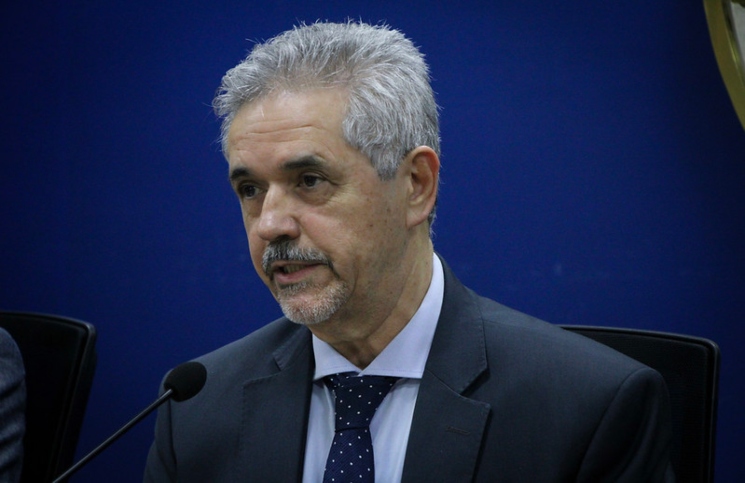
Nesta sexta-feira (31/10), Cabrera, que já foi coordenador de administração tributária da Secretaria da Fazenda do Estado de São Paulo (Sefaz-SP), esteve na sede da Associação Comercial de São Paulo (ACSP), a convite do seu Conselho de Orientação e Serviços (COS) para detalhar ao setor comercial como se preparar para a Reforma Tributária.
O caminho para o novo sistema será gradual e complexo, algo que Cabrera define como um período onde haverá a “tributação dupla daquilo que está morrendo e daquilo que está nascendo”.
Neste rol, uma das inovações mais relevantes é o split payment, um mecanismo em que os agentes financeiros (como as operadoras de cartão) farão a retenção do valor do tributo na fonte, a partir de informações da Fazenda. Segundo Cabrera, no ato da compra, haverá uma bipartição automática do pagamento, segmentando a parcela do tributo para o Estado, e deixando a questão tributária “completamente separada – o que terá um impacto financeiro no fluxo de caixa que exige planejamento”.
Em janeiro de 2026, começa a cobrança de uma alíquota teste da CBS e do IBS em caráter de teste, com alíquotas simbólicas: CBS: 0,9%; IBS: 0,1%. As empresas não vão recolher os novos tributos, mas os contribuintes estarão obrigados a realizar as adaptações e precisam informar os valores nas notas fiscais, que vão ganhar campos extras.
Por onde começar
Diagnóstico – O ponto de partida para enfrentar a reforma tributária em 2026, segundo Cabrera, é começar realizando um diagnóstico fiscal. É importante lembrar que durante essa fase inicial a fiscalização tem caráter pedagógico. Os erros podem ser corrigidos dentro de prazos estabelecidos, reduzindo riscos imediatos de autuação.
É crucial mapear em detalhe a situação tributária atual da empresa, abrangendo todos os impostos por unidade de negócio, produto e localização. Em seguida, deve-se simular o impacto da transição para os novos impostos, testando diferentes alíquotas.
“Nesse momento, é importante não se esquecer de avaliar regimes especiais, benefícios estaduais e incentivos municipais, pois podem se tornar inválidos ou requerer renegociação”.
Revisar sistemas – Para Cabrera, um dos maiores obstáculos da mudança é a adequação tecnológica. Ele diz ser vital que as empresas antecipem a integração de seus sistemas com a nova plataforma da Receita Federal e com o módulo de split payment. Isso exige a revisão imediata dos sistemas ERP, fiscais e emissores de notas, garantindo que possam suportar as novas exigências operacionais e eventuais contingências.
Governança e compliance – Nesse processo de adaptação, o consultor cita como essencial estruturar comitês internos para dar maior segurança às decisões tomadas durante a transição com membros de áreas essenciais, como fiscal, contábil, jurídica e de tecnologia. Nesse contexto, surge também a importância de que as empresas revisem suas políticas de compliance e fortaleçam seus controles internos para reduzir a possibilidade de erros de classificação e validar a precisão das notas fiscais emitidas no ambiente de teste do novo regime tributário.
Foco no caixa – Para atravessar com segurança esse período de transição, Cabrera sugere pensar em estratégias para o blindar o fluxo de caixa. Isso significa planejar provisões robustas que possam absorver os choques do período de aprendizado, como as despesas inesperadas com multas, ajustes fiscais e o necessário retrabalho em obrigações acessórias.
Paralelamente, o especialista também diz ser oportuno recalibrar as projeções financeiras; quantificar como as mudanças em créditos, estornos ou reversões tributárias afetarão a liquidez. Assim como também, reavaliar contratos de longo prazo, checando as cláusulas tributárias e as penalidades associadas para prevenir futuros desequilíbrios financeiros e operacionais.
Capacitação – Entender como a Reforma funciona passa por todas as esferas das empresas, na visão de Cabrera. Por isso, para o consultor, investir em treinamento e capacitação é o melhor caminho para que os profissionais absorvam os novos conceitos, entendam o funcionamento do novo sistema e blindem esse processo de transição contra possíveis falhas de adaptação.
Monitoramento – Por fim, Cabrera ressalta que o detalhamento da Reforma Tributária se dará gradualmente nos próximos anos, e por isso, ter um monitoramento constante do processo é indispensável. As empresas devem focar nos projetos de regulamentação e nas emendas que possam modificar o modelo original.
“É crucial manter no radar os desenvolvimentos regulatórios e as eventuais modificações ao texto inicial. As empresas têm a oportunidade de exercer influência sobre o novo arcabouço fiscal ao se engajarem em conselhos defendendo assim seus interesses. Além de monitorar, é vital se antecipar a potenciais contenciosos que a interpretação das novas normas inevitavelmente trará”.
Fonte: Diário do Comércio