STJ veda uso de prejuízo fiscal de pessoa jurídica para quitar débitos de IRPF no Pert


A Segunda Turma do Superior Tribunal de Justiça (STJ) consolidou o entendimento de que é proibida a utilização de prejuízos fiscais e de base de cálculo negativa da Contribuição Social sobre o Lucro Líquido (CSLL) de uma pessoa jurídica para amortizar ou quitar débitos fiscais de Imposto de Renda da Pessoa Física (IRPF). A decisão ocorreu no âmbito do Programa Especial de Regularização Tributária (Pert), instituído pela Lei nº 13.496/2017. Como a Primeira Turma possui o mesmo posicionamento, a matéria está pacificada na Corte, inviabilizando recurso à Primeira Seção.
O julgamento do Recurso Especial nº 2.036.710 põe fim a uma importante disputa de valores expressivos — no caso concreto, a cifra atingia R$ 19 milhões — e delimita as fronteiras da autonomia patrimonial na seara tributária. Sob a ótica técnica e corporativa, destacam-se os seguintes aspectos:
-
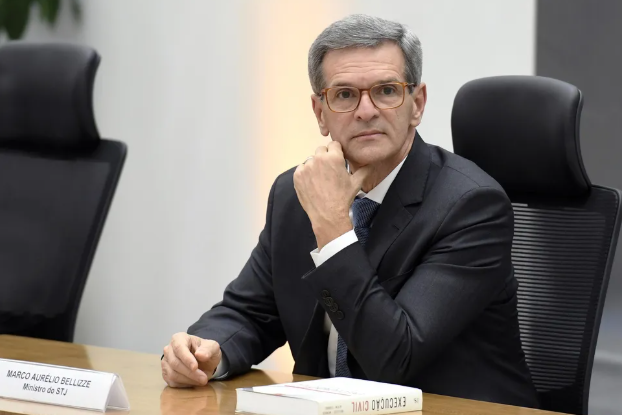
Autonomia das Personalidades Jurídicas: A vertente vencedora, liderada pelo voto divergente do ministro Francisco Falcão, asseverou que os créditos decorrentes de prejuízo fiscal e base negativa de CSLL pertencem exclusivamente à pessoa jurídica. Autorizar o sócio controlador a dispor desses ativos fiscais para sanar dívidas pessoais configuraria uma confusão patrimonial e fiscal indevida, ferindo os direitos da própria sociedade e de eventuais minoritários.
-
Interpretação Teleológica da Norma: A Fazenda Nacional demonstrou que a intenção do legislador ao criar o Pert em 2017 foi oferecer fôlego financeiro a empresas em momentos de crise, e não estender o benefício de créditos corporativos a pessoas físicas. O histórico legislativo revelou que emendas parlamentares que tentavam incluir expressamente o sócio controlador ou a pessoa física como beneficiários desse mecanismo foram rejeitadas pelo Congresso Nacional.
-
Precedente de Bloqueio Processual: O entendimento replica a linha adotada pela Primeira Turma no AREsp nº 2.476.872, relatado pelo ministro Gurgel de Faria, cujo trânsito em julgado ocorreu em abril do ano passado. O fundamento central reside na vedação de que o empresário pleiteie, em nome próprio, direito creditório alheio.
-
Argumentação de Defesa: Defensores da tese do contribuinte sustentavam que, diante do silêncio da lei em restringir textualmente o uso apenas a controladoras que fossem pessoas jurídicas, deveria prevalecer a literalidade da Lei nº 13.496/2017. Todavia, o STJ aplicou uma hermenêutica mais restrita por se tratar de um programa excepcional de parcelamento.
A pacificação do tema no STJ fecha as portas para o uso de prejuízos fiscais de holdings ou empresas operacionais como moeda de troca para passivos fiscais de seus sócios ou controladores. Para as empresas e seus planejadores patrimoniais, o acórdão reforça a necessidade de estrita separação entre as esferas financeira da pessoa física e da jurídica. Estratégias de regularização de débitos civis ou fiscais de sócios devem se valer de mecanismos societários ordinários, como a distribuição de lucros e dividendos ou a redução de capital, sob pena de autuações fiscais fundamentadas em confusão patrimonial.
FONTE: VALOR ECONÔMICO