Artigos

ICMS no transporte rodoviário de cargas

Por: José Rodrigues - 13 de março de 2026

O Imposto sobre Circulação de Mercadorias e Serviços é um tributo estadual (ICMS), regulamentado pela Lei Complementar nº 87/1996, incide sobre a circulação de produtos de diferentes tipos, desde autopeças a chicletes, e que se aplica tanto a comercialização dentro do país como em bens importados. Normalmente é gerado quando há uma circulação de mercadorias,…
Este conteúdo é apenas para assinantes.
Cadastre-se
Já se associou? Acesse aqui

Veja também

Artigos

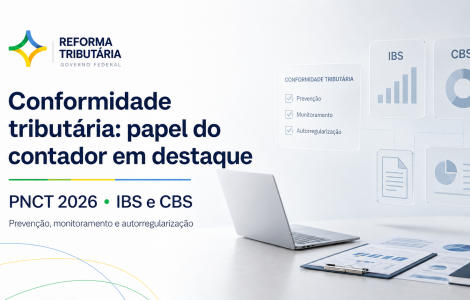
Reforma Tributária: Ato Conjunto RFB/CGIBS nº 5 reforça papel do contador na conformidade do IBS e da CBS

O Ato Conjunto RFB/CGIBS nº 5, de 12 de agosto de 2026, regulamentou o Programa Nacional de Conformidade Tributária (PNCT) para o ano de 2026, estabelecendo procedimentos voltados à adaptação dos contribuintes às novas obrigações relacionadas ao IBS e à CBS. A iniciativa faz parte do processo de implementação da Reforma Tributária do Consumo e […]

21 de agosto de 2026

Artigos - Tributos

Como ficarão as subvenções para investimento em 2024?

Após diversas discussões a respeito das subvenções para investimento e sua exclusão no cálculo do IRPJ e CSLL, no dia 29 de dezembro de 2023 a Lei n° 14.789/2023 foi publicada. Diante da norma, as empresas tributadas pelo lucro real que receberem subvenção da União, Estados, Distrito Federal ou Município para implantar ou expandir empreendimento...

Este conteúdo é apenas para assinantes.
Cadastre-se
Já se associou? Acesse aqui

12 de janeiro de 2024

Artigos

STF definirá alcance da tributação sobre lucros de controladas no exterior e pode redesenhar a tributação internacional brasileira

O Supremo Tribunal Federal (STF) retomará em agosto de 2025 o julgamento do Recurso Extraordinário 460.320/PR. Com repercussão geral reconhecida (Tema 540), discute-se a constitucionalidade da tributação automática dos lucros auferidos por empresas controladas ou coligadas no exterior, prevista no artigo 74 da Medida Provisória nº 2.158-35/2001. O desfecho do caso é aguardado com grande...

Este conteúdo é apenas para assinantes.
Cadastre-se
Já se associou? Acesse aqui

18 de julho de 2025