Bernard Appy analisa impactos das novas regras de tributação no setor de cooperativas


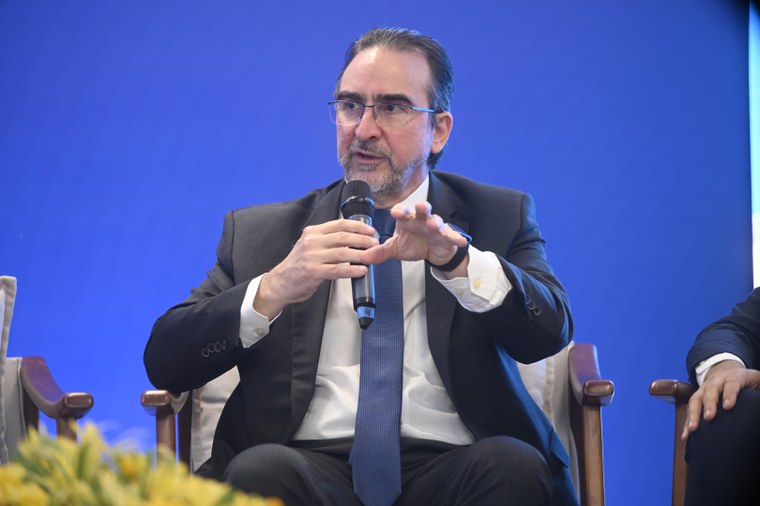
Um sistema tributário neutro é positivo para o país porque evita distorções na organização da atividade econômica e beneficia quem é mais eficiente, ressaltou na terça-feira (9/9) o secretário extraordinário da Reforma Tributária, Bernard Appy. Ele participou de um painel sobre a Reforma Tributária no 5º Seminário Jurídico do Sistema OCB ‒ Direito Cooperativo em evolução: novas perspectivas tributárias e Societárias, realizado em Brasília pela Organização das Cooperativas Brasileiras.
Segundo Appy, o principal desafio em relação às cooperativas no âmbito da reforma foi evitar a criação de vantagem ou desvantagem competitiva para essa forma de associação. Uma das premissas conceituais do Imposto sobre Valor Adicionado (IVA), modelo que alicerça a Reforma Tributária, é que a tributação não pode distorcer a organização da atividade econômica.
“A organização através de cooperativa é extremamente importante”, afirmou Appy, ao comentar o papel do cooperativismo na potencialização do poder de negociação de seus associados. “Mas, ao mesmo tempo, é preciso ter muito cuidado para não gerar uma desvantagem competitiva para quem não é cooperado”, salientou.
Neutralidade e eficiência
De acordo com a Lei Complementar (LC) 214/2025 – que se originou do Projeto da Lei Complementar (PLP) 68/2024 e regulamenta a maior parte da Reforma Tributária – , o fornecimento do cooperado para a cooperativa não tem incidência do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS). A alíquota é zero. Permite, inclusive, que um cooperado do regime regular do IBS e da CBS, possa transferir, para a cooperativa, os créditos que tiver apropriado.
Já no fornecimento da cooperativa para o cooperado, o crédito presumido – no caso da venda de um produtor rural diretamente para um terceiro, por exemplo –, é mantido na venda feita por esse produtor para a cooperativa. “Assim não há geração de distorção dentro desse ambiente”, pontuou Appy.
Ao detalhar outras situações envolvendo cooperativas e cooperados no âmbito da Reforma Tributária, o secretário observou que se tudo fosse feito via cooperativa e se todos fossem contribuintes pelo regime regular do IBS e da CBS a situação seria mais simples. “Há muitas situações em que os cooperados vendem sem passar pela cooperativa. Não se pode dar vantagem ao cooperado nesse caso”, acrescentou.
Na análise do secretário, “o pequeno produtor que se organiza através de uma cooperativa é certamente mais eficiente que o produtor que não se organiza dessa forma. Quando temos um sistema neutro, essa maior eficiência vai se refletir numa maior venda desse produtor”. Appy reiterou um dos pontos essenciais da Emenda Constitucional (EC) 132/2023 – que instituiu a Reforma Tributária – e da LC 214: a busca do modelo mais neutro possível do ponto de vista da organização da atividade econômica.
Appy fez sua exposição no painel “O Regime Geral do IBS e da CBS: Princípios, Estrutura e Características”, do qual também participaram a advogada tributarista Vanessa Rahal Canado, coordenadora do Núcleo de Tributação do Insper, e o consultor geral da Câmara dos Deputados, José Evande Carvalho Araújo.
Fonte: Ministério da Fazenda