Avança projeto que isenta de tributos obras de reconstrução após catástrofes


O projeto de lei que reduz a tributação para obras de reconstrução de infraestrutura básica em casos de catástrofes — e também para obras de relevante interesse nacional — recebeu parecer favorável da Comissão de Serviços de Infraestrutura (CI) nesta terça-feira (8). Agora esse projeto (PL 1.649/2024) segue para análise na Comissão de Assuntos Econômicos (CAE).
O autor do projeto original é o senador Wilder Morais (PL-GO). O que foi aprovado nesta terça é o substitutivo — texto alternativo — apresentado pelo senador Mecias de Jesus (Republicanos-RR), que foi o relator da matéria.
A proposta prevê a suspensão da cobrança de IR, IPI, CSLL, Cofins e Pis/Pasep sobre obras executadas diretamente, por meio de outorga ou da contratação de terceiros. As receitas das concessionárias de serviços públicos relativas à execução das obras também ficariam livres desses tributos, assim como as vendas ou importações de máquinas, aparelhos, instrumentos e equipamentos novos e de materiais de construção para uso ou incorporação nessas obras.
Mas, para que haja a desoneração fiscal, o projeto exige que as catástrofes sejam reconhecidas por decreto do Poder Executivo ou por resolução do Congresso Nacional, especificando a extensão geográfica e a vigência do regime especial de tributação, que não poderá se estender por mais de dois anos, prorrogáveis uma única vez por igual período.
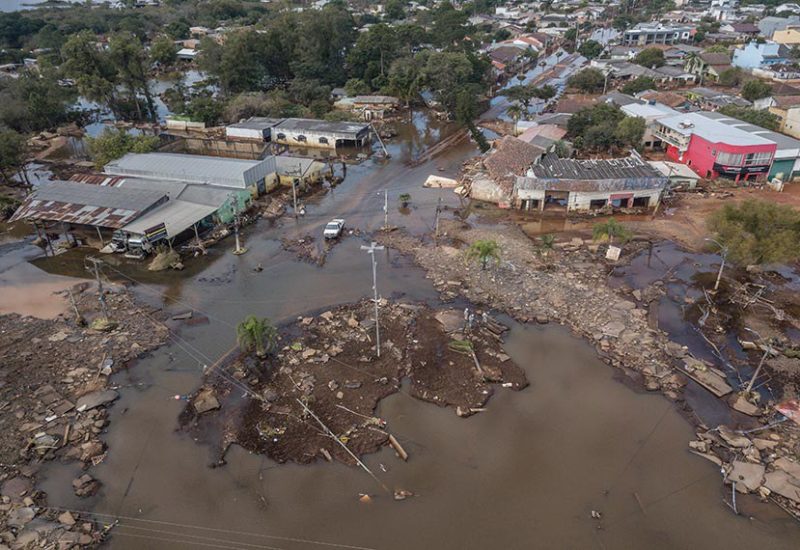
A apresentação da proposta foi motivada pelas consequências das enchentes ocorridas no Rio Grande do Sul. Para Wilder, “não é razoável que o Estado, principal responsável por assegurar o bem-estar da população e pela reconstrução de toda a infraestrutura atingida, não faça a sua parte, tanto por meio de ações diretas de socorro, como de forma indireta, deixando de tributar as obras de reconstrução de infraestrutura básica destruídas pelas catástrofes”.
O relator, Mecias de Jesus, argumenta que a desoneração vai baratear as obras de reconstrução e estimular o desenvolvimento por meio da realização de obras consideradas de relevante interesse social.
A opção pelo regime especial de tributação deve ser solicitada à Receita Federal, e o beneficiário fica obrigado a manter contabilidade separada das receitas e despesas relativas às obras.
Definições
A proposta define como obras de infraestrutura básica as que envolvem estradas, rodovias, pontes e viadutos; sistemas de abastecimento de água e saneamento; redes de energia elétrica e gás; hospitais e escolas; e outros tipos de infraestrutura definidos pela regulamentação da futura lei. Mecias incluiu nessa lista os sistemas de telecomunicação, a reconstrução de moradias e a infraestrutura rural. Como não havia referência a obras em portos e aeroportos, o relator acatou emenda de redação apresentada pelo senador Beto Martins (PL-SC) incluindo esses empreendimentos.
Já as catástrofes são divididas pelo projeto entre naturais (terremotos, furacões, ciclones, enchentes, deslizamentos de terra, incêndios florestais) e tecnológicas ou industriais (vazamento de produtos químicos, acidentes nucleares, desastres de transporte, incêndios industriais).
As obras de relevante interesse nacional, de acordo com a proposta, são aquelas que estimulam o desenvolvimento econômico regional ou nacional; garantem a segurança ou a saúde pública; promovem a integração e a segurança nacionais; ou sejam de interesse público notório. O texto substitutivo também inclui nesse grupo as obras que promovem a segurança alimentar da população.
Emendas
Mecias de Jesus também mudou o texto original para incluir, no âmbito da suspensão de tributos, as vendas ou importações de equipamentos e materiais de construção e as receitas das concessionárias de serviços públicos envolvidas nas obras.
Ele retirou a isenção da Contribuição sobre Bens e Serviços (CBS) inicialmente prevista, argumentando que a CBS ainda está sendo debatida no Senado — esse tributo está previsto em um projeto de lei complementar, o PLP 68/2024.
Fonte: Agência Senado