São Paulo altera regras de emissão da NFC-e e determina a utilização da NF-e em situações específicas a partir de outubro de 2026


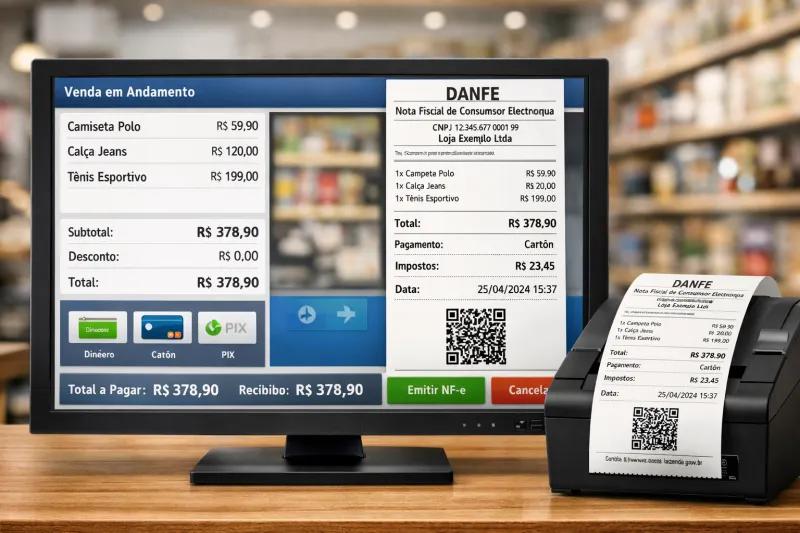
O Estado de São Paulo publicou, em 3 de novembro de 2026, a Portaria SRE nº 53/2026, que altera as regras de emissão de documentos fiscais eletrônicos e estabelece novas condições para utilização da Nota Fiscal Eletrônica (NF-e), modelo 55, em substituição à Nota Fiscal de Consumidor Eletrônica (NFC-e), modelo 65.
A norma altera a Portaria SRE nº 40/2024 e revoga a Portaria CAT nº 106/2015, com datas distintas para a produção dos efeitos de cada alteração.
NF-e deverá substituir a NFC-e nas hipóteses previstas no Ajuste SINIEF 23/2026
A principal mudança é a inclusão do artigo 1º-A na Portaria SRE nº 40/2024, estabelecendo que, nas situações previstas no Ajuste SINIEF nº 23/2026, deverá ser emitida a NF-e, modelo 55, em substituição à NFC-e, modelo 65.
A substituição deve observar as condições estabelecidas no referido ajuste, não representando a eliminação generalizada da NFC-e para todas as operações de venda ao consumidor.
Essa alteração produz efeitos desde 5 de outubro de 2026, embora a Portaria SRE nº 53/2026 tenha sido publicada em 3 de novembro de 2026.
Revogação da Portaria CAT nº 106/2015 a partir de dezembro
A nova regulamentação também revoga a Portaria CAT nº 106/2015, que permitia a emissão de uma única NF-e, modelo 55, englobando as saídas realizadas em cada período de apuração destinadas ao mesmo contribuinte, quando anteriormente acobertadas por Cupom Fiscal Eletrônico (CF-e-SAT), modelo 59, ou NFC-e, modelo 65.
A revogação desse procedimento produzirá efeitos a partir de 14 de dezembro de 2026.
Com isso, os contribuintes que utilizam a sistemática prevista na norma revogada deverão revisar seus procedimentos de emissão fiscal e verificar a forma adequada de documentação das operações a partir dessa data.
Quais cuidados as empresas devem adotar?
As alterações exigem atenção especialmente de estabelecimentos comerciais e empresas que utilizam sistemas de emissão de documentos fiscais eletrônicos em São Paulo.
Entre os principais pontos de atenção estão:
- Revisar as operações: identificar as situações em que a legislação determina a emissão de NF-e, modelo 55, em substituição à NFC-e, modelo 65;
- Adequar os sistemas: verificar se o ERP ou emissor fiscal está preparado para aplicar corretamente as novas regras;
- Reavaliar a emissão consolidada: identificar operações atualmente realizadas com fundamento na Portaria CAT nº 106/2015;
- Observar os marcos temporais: distinguir os efeitos desde 5 de outubro daqueles aplicáveis a partir de 14 de dezembro de 2026.
Vigência e fundamentação legal
A Portaria SRE nº 53/2026 entrou em vigor na data de sua publicação, em 3 de novembro de 2026, estabelecendo efeitos desde 5 de outubro de 2026 para a substituição da NFC-e pela NF-e nas hipóteses previstas no Ajuste SINIEF nº 23/2026.
Já a revogação da Portaria CAT nº 106/2015 passa a produzir efeitos em 14 de dezembro de 2026.
O texto integral da norma pode ser consultado no Portal de Legislação Tributária da Secretaria da Fazenda e Planejamento do Estado de São Paulo.
Também está disponível a Portaria SRE nº 40/2024, que disciplina a emissão da NFC-e no Estado.