Projeto prevê devolução da CBS cobrada em produtos têxteis e calçados nacionais


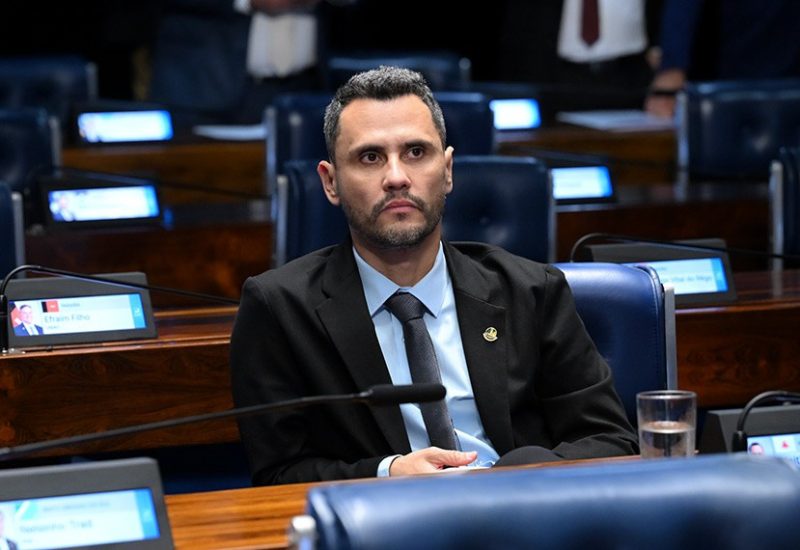
Está em tramitação no Senado Federal o Projeto de Lei nº 148/2026, que propõe a criação de um sistema de cashback da Contribuição sobre Bens e Serviços — CBS para consumidores que adquirirem calçados e produtos têxteis fabricados no Brasil. A proposta foi apresentada pelo senador Cleitinho e divulgada pela Agência Senado em 2 de junho de 2026.
Segundo o autor do projeto, o objetivo é reequilibrar a competitividade da indústria nacional diante da redução da tributação incidente sobre produtos importados via remessa postal. Para viabilizar a medida, o projeto propõe alteração na Lei Complementar nº 214/2025, que instituiu a CBS no contexto da Reforma Tributária do consumo.
A proposta tem relevância para os setores têxtil, calçadista, varejista e industrial, especialmente por tratar de um possível mecanismo de devolução da CBS como forma de estímulo ao consumo de produtos nacionais.
De acordo com o texto em tramitação, a devolução seria operacionalizada pela Secretaria da Receita Federal e deveria ocorrer em até 90 dias. Embora a medida ainda não esteja vigente, ela sinaliza uma discussão importante sobre o uso de mecanismos de cashback tributário não apenas com finalidade social, mas também como instrumento de política econômica e proteção da competitividade setorial.
Na prática, caso o projeto avance, poderão surgir reflexos para fabricantes, varejistas, plataformas de venda, sistemas fiscais e consumidores, especialmente quanto à identificação da origem nacional dos produtos, emissão fiscal, controle da CBS destacada, integração com sistemas da Receita Federal e critérios para processamento da devolução.
O tema também merece atenção porque dialoga com uma das principais promessas da Reforma Tributária: maior transparência na tributação sobre o consumo. Ao prever devolução da CBS cobrada em determinados produtos nacionais, o projeto reforça a necessidade de rastreabilidade das operações e de informações fiscais consistentes ao longo da cadeia.
No entanto, é importante destacar que o PL nº 148/2026 ainda está em tramitação no Senado. Portanto, a proposta não produz efeitos imediatos e deve ser acompanhada como pauta legislativa.
O Projeto de Lei nº 148/2026 representa uma tentativa de utilizar o cashback da CBS como instrumento de apoio à indústria nacional, especialmente nos setores têxtil e calçadista.
Embora ainda dependa de aprovação legislativa, a proposta deve ser acompanhada por empresas industriais, varejistas, entidades setoriais e profissionais da área tributária, pois pode gerar impactos futuros na formação de preços, sistemas fiscais, documentos eletrônicos, controle de origem dos produtos e relacionamento com consumidores.
Fonte: Agência Senado