Fazenda detalha características dos regimes diferenciados e específicos em audiência pública no Senado


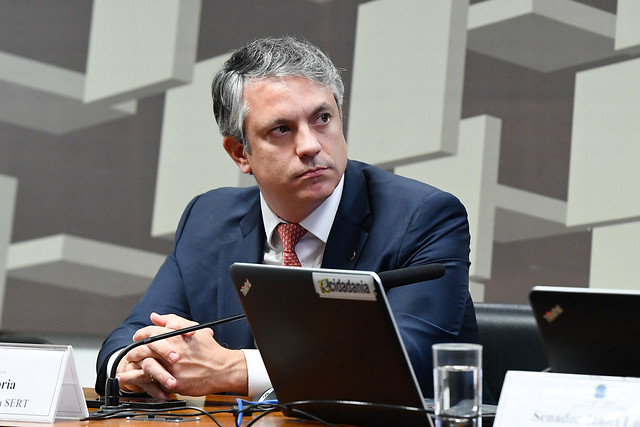
As particularidades dos regimes diferenciados e específicos no âmbito da Reforma Tributária foram detalhadas pelo diretor da Secretaria Extraordinária da Reforma Tributária do Ministério da Fazenda (SERT/MF), Daniel Loria, nesta terça-feira (24/9), em audiência pública promovida pela Comissão de Assuntos Econômicos (CAE) do Senado Federal.
“Uma coisa é o regime diferenciado, em que há um favorecimento por parte da Constituição; outra coisa é o regime específico, que requer regras próprias de tributação, não necessariamente favorecidas. Aí entra um pouco da decisão política”, apontou o diretor.
Os segmentos enquadrados na fatia de “regimes diferenciados”, portanto, contarão com impostos mais baixos. “Regime diferenciado é redutor de alíquota”, reforçou. Já os itens enquadrados nos regimes específicos serão aqueles com regras próprias de tributação, mas não necessariamente com tributação reduzida.
“Fizemos um trabalho técnico no Ministério da Fazenda quando enviamos o PLP 68/24. A cada item que estava na Constituição a gente se debruçou, criou um grupo técnico, chamou outros ministérios, os setores, para realmente identificar as operações dentro de cada setor que goza de uma alíquota reduzida ou regime específico”, relembrou Loria.
“O sistema tributário brasileiro atual é complexo, é caótico, ninguém nega isso, é consenso. A reforma está aqui para simplificar”, destacou. Ele detalhou que a reforma foi construída sob os pilares da concessão de crédito integral em todas as aquisições de insumos; a desoneração completa dos bens de capital; desoneração das exportações; isonomia entre importações e vendas locais; o mínimo de obrigações acessórias e o mínimo possível de alíquotas e tratamentos diferenciados.
Diferenciados
O PLP 68/24 traz, entre os regimes diferenciados, um grupo de 18 profissões regulamentadas fiscalizadas por conselhos que contarão com redução das alíquotas em 30%. Já entre as operações com redução de 60% estão, por exemplo, medicamentos; dispositivos médicos; dispositivos de acessibilidade; produtos in natura; insumos agropecuários e aquícolas; produções nacionais artísticas, culturais, de eventos, jornalísticas e audiovisuais; atividades desportivas, entre outras.
Os regimes diferenciados com alíquota reduzida a zero englobam, entre outros, produtos de cuidados básicos à saúde menstrual e serviços prestados por Instituição Científica, Tecnológica e de Inovação (ICT) sem fins lucrativos. Alguns segmentos contemplados com redução, em geral, de 60% da alíquota poderão contar com alíquota zero, no caso de compras públicas, como nas operações envolvendo dispositivos médicos, dispositivos de acessibilidade e medicamentos. Além disso, determinados dispositivos e medicamentos terão suas alíquotas reduzidas a zero, independentemente de quem os adquira.
Específicos
Já os regimes específicos englobam 12 atividades: combustíveis; serviços financeiros; planos de assistência à saúde; concursos de prognósticos; bens imóveis; cooperativas; bares e restaurantes; hotelaria e parques de diversão e temáticos; transporte coletivo de passageiros; agências de viagens e de turismo; Sociedades Anônimas do Futebol (SAFs); além de tratados internacionais.
“Por que chamamos de diferenciados, de um lado, e específicos, do outro? Os específicos nasceram para aqueles setores que não se encaixam muito bem como uma atividade produtiva ‘normal’, vamos dizer assim, para o qual o IVA foi pensado”, explicou Daniel Loria. Ao exemplificar essas peculiaridades, ele citou, entre outros, os serviços financeiros (que às vezes são remunerados com tarifa e comissão, mas em outras vezes são remunerados pela margem nas operações, os spreads) e os planos de saúde (que atuam como intermediários na relação entre contratante e prestador de saúde).
Audiência
A audiência pública contou com participações de representantes de entidades de diversos setores, como a Confederação Nacional de Saúde (CNSaúde); Confederação Nacional da Agricultura e Pecuária do Brasil (CNA); Confederação Nacional das Instituições Financeiras (CNF), entre outros.
Fonte: Governo Federal – Ministério da Fazenda