Extinção do ICMS e ISS ameaça leis de incentivo à cultura e mobiliza articulação por PEC no Congresso


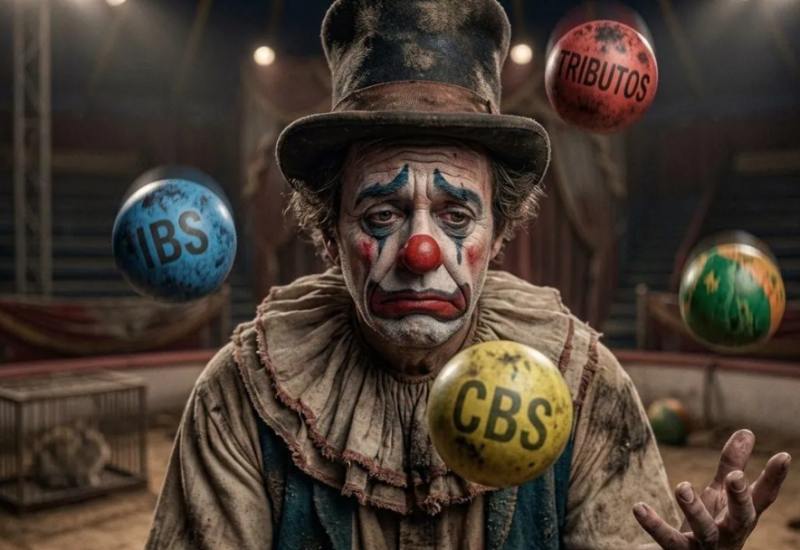
A implementação da Reforma Tributária sobre o consumo (EC nº 132/2023) gerou um cenário contraditório para o setor cultural e esportivo. Por um lado, as produções artísticas e a venda de ingressos foram beneficiadas com a alíquota reduzida do IVA Dual (com redução de 60% na tributação de IBS e CBS). Por outro, a futura extinção do ICMS e do ISS e a vedação à concessão de benefícios fiscais unilaterais inviabilizam a continuidade de leis locais de fomento indireto (como o ProAC/SP e o Pro-Mac). Em resposta, foi apresentada a Proposta de Emenda à Constituição (PEC) nº 13/2026 para reestruturar esses incentivos no âmbito do novo tributo estadual e municipal.
A perda das leis de fomento estadual e municipal coloca em risco o financiamento do setor, exigindo uma readequação na arquitetura constitucional do IBS. Sob a perspectiva do direito tributário e regulatório:
-
Extinção dos Benefícios Unilaterais e Impacto Financeiro: Ppela regra geral da EC 132/2023, os incentivos vinculados ao ICMS e ISS deixarão de existir gradualmente até a completa substituição pelo IBS em 2032. Estima-se que a medida afete repasses anuais da ordem de R$ 1,2 bilhão em ICMS em todo o país e dezenas de milhões em ISS nas capitais e grandes municípios.
-
Mecanismo da PEC 13/2026: A proposta altera o artigo 9º da EC 132 para permitir que o Comitê Gestor do IBS autorize estados, Distrito Federal e municípios a criarem programas de fomento indireto à cultura e ao esporte. O incentivo passará a ser operacionalizado mediante a concessão de créditos do IBS para as empresas patrocinadoras.
-
Preservação da Autonomia Local e Não Impacto na Carga: A PEC não institui o benefício de forma automática, mas concede competência para que as câmaras municipais e assembleias legislativas aprovem suas leis locais. Na justificativa técnica, argumenta-se que o incentivo cultural não se confunde com guerra fiscal (renúncia concorrencial), pois não altera o fato gerador ou a alíquota do imposto, funcionando como destinação direcionada de imposto devido por empresas que buscam contrapartidas reputacionais e ESG.
-
Manutenção do Incentivo via Imposto de Renda: Vale destacar que o fomento federal via Lei Rouanet (atrelado ao Imposto de Renda das empresas tributadas pelo Lucro Real) permanece inalterado por se tratar de tributação sobre a renda, mantendo a dedutibilidade de até 4% do IR devido.
A aprovação da PEC 13/2026 é indispensável para evitar o esvaziamento do financiamento descentralizado da cultura e do esporte durante a fase de transição da reforma tributária. Para os departamentos jurídicos e tributários de empresas patrocinadoras e para gestores culturais, o cenário exige duplo acompanhamento: enquanto a transição de tributos do consumo reduz o apelo das leis estaduais de ICMS até 2032, a tramitação da PEC abrirá espaço para que o Comitê Gestor do IBS regulamente a concessão de créditos fiscais utilizáveis na nova sistemática do IVA Dual.
FONTE: DIÁRIO DO COMÉRCIO