Entidades empresariais e contábeis propõem ajustes para sanar lacunas na regulamentação do IVA Dual


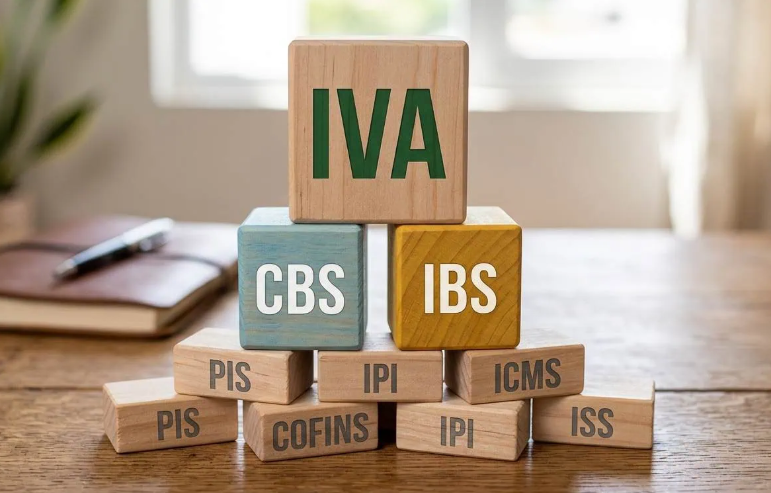
A Confederação das Associações Comerciais e Empresariais do Brasil (CACB) e o Conselho Federal de Contabilidade (CFC) protocolaram uma série de propostas de alteração nos regulamentos da CBS e do IBS. O envio das sugestões ocorreu no encerramento do prazo estipulado pela Receita Federal e pelo Comitê Gestor do IBS, em 15 de junho de 2026, com foco na eliminação de zonas cinzentas, na desburocratização de obrigações e na proteção de empresas do Simples Nacional.
As manifestações dos setores produtivo e contábil miram omissões regulamentares que geram riscos operacionais e financeiros imediatos para as empresas. Sob o aspecto consultivo e estratégico, os pontos de maior relevância técnica incluem:
-
Crédito Presumido sobre Estoques no Simples Nacional: Tanto a CACB quanto o CFC apontam como crítica a falta de previsão, no regulamento da CBS, de um crédito presumido de 9,25% sobre os estoques existentes em 1º de janeiro de 2027 para as empresas do Simples que optarem pelo regime híbrido (recolhimento por fora). A ausência dessa regra fere a não cumulatividade e prejudica o fluxo de caixa na transição.
-
Omissão no Destaque da CBS para Novas Empresas: O CFC adverte que o regulamento é omisso sobre qual critério e valor de CBS deve ser destacado nos documentos fiscais por empresas recém-abertas no Simples Nacional que não adotaram o regime híbrido. O conselho defende a aplicação do critério de proporcionalização já utilizado nos demais tributos do regime.
-
Simplificação para Entidades Sem Fins Lucrativos: Visando reduzir custos de conformidade, a CACB propôs que associações comerciais e entidades congêneres possam emitir um documento fiscal consolidado por período de apuração para as contribuições associativas, dispensando a emissão individualizada por associado.
-
Regras Transitórias para Pequenos Negócios: Foi sugerida a criação de um capítulo transitório com obrigações acessórias simplificadas voltadas a MEIs, MEs e EPPs, atenuando o impacto da curva de aprendizado tecnológico nos primeiros anos do novo sistema.
-
Diretrizes Operacionais do IBS: As propostas demandam critérios mais objetivos para a regulamentação do split payment, ajustes nas regras de ressarcimento de saldos credores e orientações específicas para as operações direcionadas à Zona Franca de Manaus.
As centenas de propostas apresentadas pela CACB e pelo CFC demonstram que, embora a estrutura macro da Reforma Tributária esteja desenhada, a viabilidade prática do IVA Dual depende do refino de suas normas infralegais. Para o meio empresarial, os pleitos relacionados aos créditos sobre estoques e à proporcionalização no Simples Nacional são vitais para evitar distorções competitivas a partir de 2027. O acompanhamento da redação final desses regulamentos é indispensável para o planejamento tributário e para a correta parametrização dos sistemas de faturamento das empresas.
FONTE: DIÁRIO DO COMÉRCIO