STJ amplia direito ao crédito de IPI para produtos não tributados


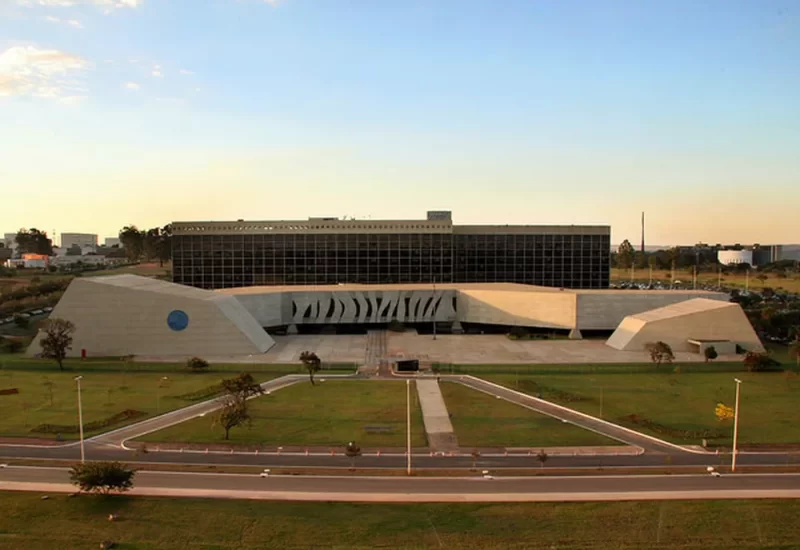
A 1ª Seção do Superior Tribunal de Justiça (STJ) decidiu, por unanimidade, que empresas que adquirem insumos tributados têm direito a manter os créditos de Imposto sobre Produtos Industrializados (IPI), mesmo quando o produto final é isento, imune ou sujeito à alíquota zero. A decisão foi proferida no julgamento dos Recursos Especiais 1.976.618/RJ e 1.995.220/RJ, afetados sob o Tema 1.247, e terá aplicação obrigatória em todo o Judiciário e no Conselho Administrativo de Recursos Fiscais (Carf).
Entendimento do STJ sobre o crédito de IPI
A controvérsia girava em torno da interpretação do artigo 11 da Lei 9.779/1999, que trata do direito ao creditamento de IPI, e da aplicação do artigo 153 da Constituição Federal, que prevê hipóteses de imunidade tributária. De um lado, contribuintes defendiam que o crédito deve ser mantido para preservar a lógica da não cumulatividade. Do outro, a Fazenda Nacional alegava que, por não haver incidência na etapa final da cadeia, não haveria direito ao aproveitamento do crédito, o que geraria um benefício fiscal não previsto em lei.
O relator, ministro Marco Aurélio Bellizze, entendeu que o reconhecimento do creditamento não é uma interpretação extensiva dos benefícios do artigo 11 da Lei 9.779/1999, mas, ao contrário, se trata da “compreensão fundamentada de que tal situação [produto imune] está contida na norma”.
“A disciplina de tributação na saída do estabelecimento industrial é relevante, com idêntico resultado para produto isento, sujeito à alíquota zero e imune, independentemente da distinção da natureza jurídica de cada qual”, afirmou o ministro Bellizze.
Segundo o relator, a única exigência é de que o insumo adquirido e tributado seja submetido ao processo de industrialização.
Impacto para os contribuintes
A decisão do STJ representa um avanço significativo para a segurança jurídica e a competitividade do setor produtivo nacional. Ao equiparar os efeitos práticos da imunidade aos dos regimes de isenção e alíquota zero, o tribunal assegura maior coerência e isonomia na sistemática não cumulativa do IPI, reduzindo distorções.
No caso concreto da Vibra Energia, a decisão também autoriza a compensação de créditos e determina a anulação e desconstituição de créditos tributários que foram lançados por meio de processo administrativo.
Orientações práticas para as empresas
Diante da decisão do STJ, as empresas devem revisar seus procedimentos fiscais para assegurar o correto aproveitamento dos créditos de IPI nas situações em que o produto final seja isento, imune ou sujeito à alíquota zero. É recomendável consultar um profissional da área contábil ou jurídica para orientar sobre as medidas a serem adotadas.
A decisão unânime da 1ª Seção do STJ reconhece o direito das empresas ao crédito de IPI sobre insumos tributados, mesmo quando o produto final é isento, imune ou com alíquota zero. Essa interpretação reforça a lógica da não cumulatividade e proporciona maior segurança jurídica aos contribuintes.
Empresas devem revisar seus procedimentos fiscais e, se necessário, buscar orientação especializada para garantir o correto aproveitamento dos créditos de IPI conforme o novo entendimento do STJ.
Fonte: Portal Contábeis