Notícias - Tributos

Projeto muda forma de cálculo de impostos sobre imóveis e veículos

Por: Dácio Menestrina - 16 de fevereiro de 2024

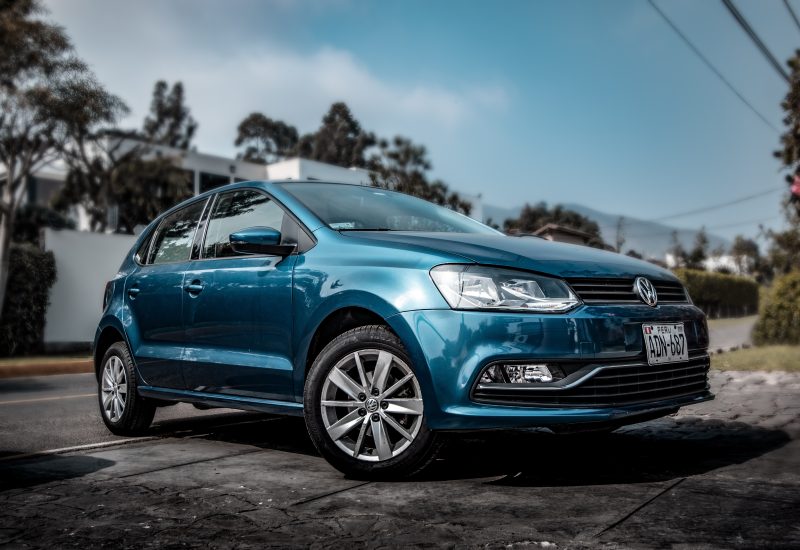
O Projeto de Lei Complementar (PLP) 85/23 determina que a base de cálculo do IPTU e do IPVA será o valor de mercado do bem (imóvel ou móvel). O texto, em tramitação na Câmara dos Deputados, altera o Código Tributário Nacional.

O código considera hoje que a base de cálculo dos dois impostos, sobre os quais incide uma alíquota, é o valor venal, estimativa de preço realizada pelo poder público para a propriedade. Segundo o autor do projeto, deputado José Medeiros (PL-MT), essa regra prejudica os contribuintes.

Ele afirma que o valor venal é definido a partir de critérios sujeitos à “ingerência excessiva” das autoridades. “A legislação confere aos entes federativos uma margem demasiadamente larga para definição da base tributável, o que tem possibilitado a exigência de tributos superiores aos valores efetivos dos bens”, disse Medeiros.

Regras
O projeto prevê ainda:

  • a base de cálculo do IPTU não poderá ser aumentada, com base em índices de custo de vida, sob justificativa de reajuste genérico;
  • o município poderá usar dados dos registros de imóveis ou o valor venal, mas a base de cálculo do IPTU será limitada a 75% do valor encontrado;
  • no caso do IPVA, o estado poderá usar tabelas de mercado, como a Fipe, mas a base de cálculo também será reduzida (entre 10% e 20%).

Próximos passos
O PLP 85/23 será analisado pelas comissões de Finanças e Tributação; e de Constituição e Justiça e de Cidadania (CCJ). Depois seguirá para o Plenário da Câmara.

Fonte: Agência Câmara de Notícias
Veja também

Notícias

Receita Federal realiza na próxima quarta-feira Live sobre Declaração de Pessoas Jurídicas que usam créditos tributários de benefícios fiscais

Contribuintes e profissionais contábeis podem acompanhar pelo canal da Receita no Youtube a partir das 10h   Receita Federal realiza na próxima quarta-feira (26/6), às 10h, uma Live com o objetivo de ampliar a transparência e oferecer esclarecimentos sobre a Declaração para Pessoas Jurídicas que utilizam créditos tributários decorrentes de benefícios fiscais (Dirbi). A iniciativa, […]

25 de junho de 2024

Notícias

RS altera tributação do açúcar e cria crédito fiscal para fabricantes

o Decreto nº 58.958/2026, promove alterações no RICMS/RS relacionadas às operações internas com açúcar. A medida estabelece mudanças importantes tanto na aplicação da redução da base de cálculo quanto na utilização de crédito fiscal presumido. Até 31 de dezembro de 2026, a redução da base de cálculo nas saídas internas de açúcar, promovidas por estabelecimento […]

15 de setembro de 2026

Solução de Consulta - Notícias - Tributos

Solução de Consulta: PERSE. Redução de Alíquotas a Zero. Atividades Econômicas Secundárias Previstas nos Anexos da Portaria ME n° 7.163, de 2021, (Códigos CNAE 7911-2/00, 4929-9/04, 7490-1/04, e 7990-2/00). Possibilidade de Fruição do Benefício Fiscal.

SOLUÇÃO DE CONSULTA Nº 6.173, DE 6 DE NOVEMBRO DE 2023 Assunto: Normas Gerais de Direito Tributário PERSE. REDUÇÃO DE ALÍQUOTAS A ZERO. ATIVIDADES ECONÔMICAS SECUNDÁRIAS PREVISTAS NOS ANEXOS DA PORTARIA ME Nº 7.163, DE 2021, (CÓDIGOS CNAE 7911-2/00, 4929-9/04, 7490-1/04, e 7990-2/00). POSSIBILIDADE DE FRUIÇÃO DO BENEFÍCIO FISCAL. Independentemente de ser principal ou secundário […]

28 de novembro de 2023