Custo de conformidade do sistema atual é um “peso morto para a sociedade”, diz Appy


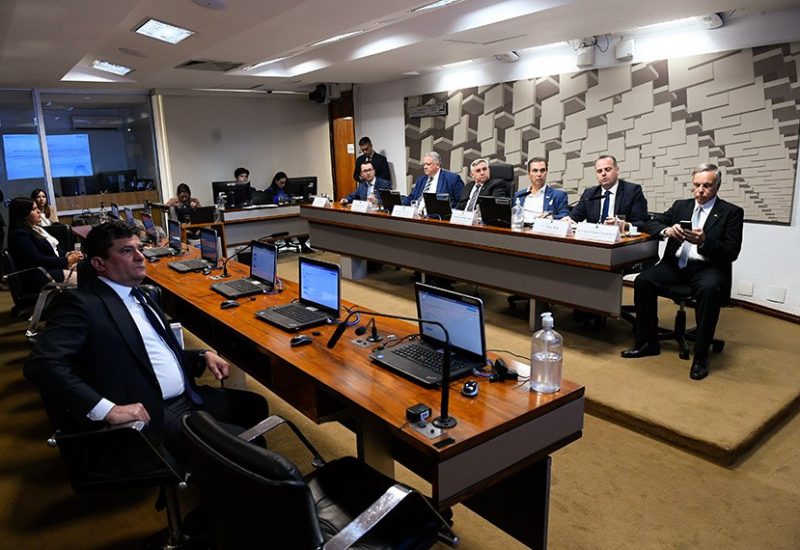
O alto custo de conformidade do sistema tributário atual é um “peso morto para a sociedade”, afirmou nesta quinta-feira (12/9) o secretário extraordinário da Reforma Tributária do Ministério da Fazenda, Bernard Appy, durante sua participação no 8º Fórum Internacional de Tributação (FIT), realizado pela Faculdade Brasileira de Tributação (FBT). O preço do pagamento de impostos arcado pelas empresas, envolvendo a estrutura de pessoal de que elas precisam dispor para essa tarefa, além do tempo gasto, configuram uma das principais distorções equacionadas pela Reforma Tributária.
Segundo Appy, a única obrigação acessória do novo sistema será a emissão de Nota Fiscal eletrônica no ato da venda da mercadoria e o registro daquilo que dá direito a crédito. “Todas as operações terão que estar cobertas por Nota Fiscal eletrônica”, disse Appy, salientando que o desenho operacional prevê a “operação assistida”, baseada em uma declaração pré-preenchida.
A complexidade do sistema tributário atual também é problemática em outro âmbito: ao causar litigiosidade, leva à insegurança jurídica, que, por sua vez, prejudica os investimentos no país. “A Reforma Tributária é importante para corrigir uma série de distorções”, ressaltou Appy, destacando, além da complexidade, a oneração de investimentos e exportações (sobretudo pela cumulatividade do sistema atual) e a indução a que a economia se organize de forma ineficiente.
Produto Interno Bruto
Essas distorções, segundo Appy, têm impacto negativo sobre o crescimento da economia brasileira. O Produto Interno Bruto (PIB), em razão desses desvirtuamentos, é de 4 a 5 pontos percentuais menor do que poderia ser. O Ministério da Fazenda projeta que, a partir da implementação da reforma, a economia poderá ter um crescimento adicional entre 10 a 20 pontos percentuais em um horizonte de 15 anos.
O secretário tem reiterado que, com a simplificação trazida pela Reforma Tributária, as empresas ganharão mais produtividade e competividade ao terem condições de concentrar mais tempo e recursos financeiros em seu negócio-fim e, também, ao possibilitar que os profissionais hoje encarregados de organizar e executar o pagamento de tributos atuem em patamares mais estratégicos. No caso das empresas de grande porte é comum que esses trabalhadores formem equipes numerosas, que podem chegar a ter centenas de integrantes.
Não cumulatividade
Sobre a oneração de investimentos e exportações resultante da cumulatividade do sistema atual, Appy afirmou que esse obstáculo será totalmente superado com a reforma. A cumulatividade impede que o tributo cobrado ao longo da cadeia de produção seja recuperado. O Imposto sobre Valor Adicionado (IVA), coração da Reforma Tributária do consumo, tem como um de seus pilares conceituais a não cumulatividade plena, princípio pelo qual os tributos cobrados em uma etapa do processo produtivo são compensados pelo tributo pago na etapa anterior, o que evita o chamado efeito cascata, em que ocorre a cobrança de tributo sobre tributo.
Já a organização ineficiente da atividade econômica é induzida pela tributação quando, por exemplo, uma fábrica ou um centro de distribuição se instalam em um local que não seria o mais apropriado, porque recebem benefícios fiscais. Essa escolha normalmente leva ao aumento de custos de transporte, entre outros problemas que causam a perda de produtividade e competividade das empresas e, consequentemente, do país.
Esse modelo, que teve como consequência o que se convencionou chamar de “guerra fiscal”, é corrigido pela Reforma Tributária com a tributação no destino, outro pilar do IVA. Por esse princípio, toda operação entre municípios e estados deverá ser tributada no local em que ocorre o consumo, e não mais onde ocorre a produção, como hoje.
Promovida pela Emenda Constitucional (EC) 132, cuja promulgação pelo Congresso Nacional se deu em dezembro de 2023, a Reforma Tributária do consumo encontra-se em fase de regulamentação pelo Parlamento, com a apreciação dos Projetos de Leis Complementares (PLPs) 68/2024 e 108/2024, elaborados pelo Governo Federal.
Fonte: RFB.