Comissão aprova prorrogar incentivos fiscais para a indústria do cinema até final de 2029


Proposta será analisada pela CCJ da Câmara antes de ir para o Senado
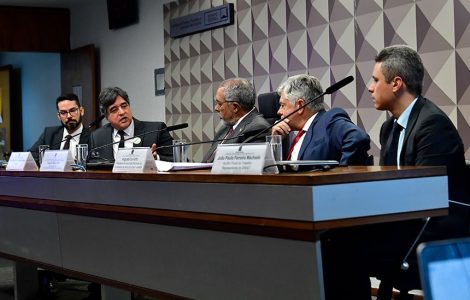
A Comissão de Finanças e Tributação da Câmara dos Deputados aprovou o Projeto de Lei 1064/24, que prorroga até o fim de 2029 o prazo para utilizar o Regime Especial de Tributação para Desenvolvimento da Atividade de Exibição Cinematográfica (Recine), voltado à expansão e modernização do parque cinematográfico brasileiro para cidades menores. A proposta altera a Lei 13.594/18.
Pelo regime, compras no mercado interno ou por importação para implantar ou modernizar salas de cinema são desoneradas de PIS, Cofins, Imposto sobre Produtos Industrializados (IPI) e Imposto de Importação (II).
O projeto
Pela proposta, a Agência Nacional do Cinema (Ancine) ficará responsável por avaliar e acompanhar o benefício.
O governo fixará, por decreto, metas e objetivos a serem cumpridos por produtores, distribuidores e exibidores.
Além disso, contribuintes e empresas tributadas pelo lucro real poderão deduzir também incentivos a fundos municipais de cinema (Funcines).
Renúncia
A relatora na comissão, deputada Laura Carneiro (PSD-RJ), afirmou que os incentivos contribuem para recuperação da indústria cinematográfica dos efeitos da pandemia de Covid-19 no setor. “O benefício não traz reflexo negativo no orçamento, pelo contrário, incentiva o investimento privado na indústria cinematográfica, poupando recursos públicos”, explicou.
Em resposta à comissão, a ministra da Cultura, Margareth Menezes, estimou que o volume de renúncia fiscal anual até 2027 seja em torno de R$ 7,2 milhões. Pela estimativa do governo, para cada R$ 1 de impostos não recolhidos há um retorno de R$ 8 em investimentos feitos pelas empresas beneficiadas.
De acordo com a Agência Nacional do Cinema (Ancine), o número de salas de exibição em 2024 chegou a 3.481, um pouco acima do nível pré-pandemia em 2019 (3.478). Porém, a relação entre quantidade de habitantes por sala de cinema deixa o Brasil bem atrás de países como Argentina, Canadá, Chile e Colômbia.
Dedução do IR
A proposta também prorroga para fim de 2029 os incentivos fiscais da Lei do Audiovisual. Essa lei permite que pessoas físicas e jurídicas deduzam do imposto de renda (IR) valores que financiaram projetos de produção cinematográfica e de audiovisual aprovados pela Ancine.
O projeto aumenta de R$ 4 milhões para R$ 7 milhões o limite de dedução do IR para apoios destinados a obras de cinema brasileiro de produção independente. Para séries, curta e longa metragens, documentários e outras obras cinematográficas, o limite passa de R$ 3 milhões para R$ 7 milhões.
Próximos passos
A proposta será analisada em caráter conclusivo pela Comissão de Constituição e Justiça e de Cidadania. Para virar lei, precisa ser aprovada pela Câmara e pelo Senado.
Fonte: Agência Câmara de Notícias