Publicado o Decreto nº 12.955/2026 que regulamenta a CBS no âmbito da Reforma Tributária


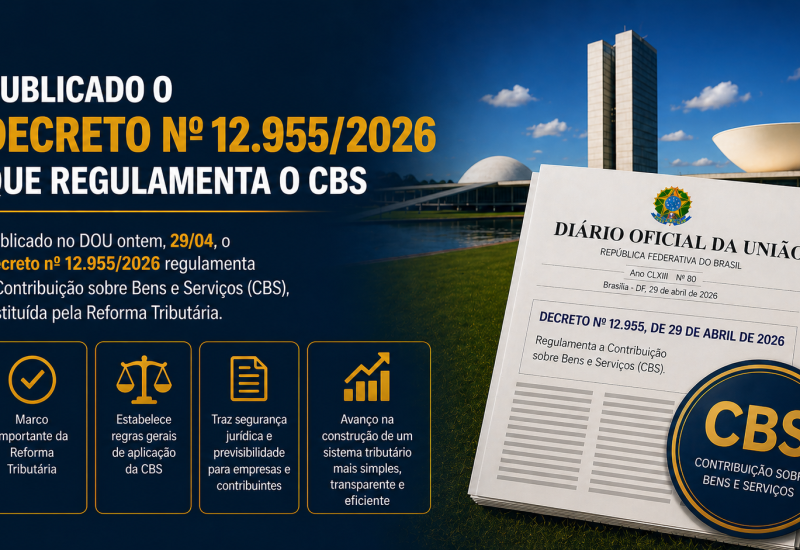
O Poder Executivo Federal publicou, em 30 de abril de 2026, o Decreto nº 12.955/2026, norma responsável por regulamentar a Contribuição sobre Bens e Serviços (CBS), tributo instituído pela Lei Complementar nº 214/2025 dentro da estrutura da Reforma Tributária do consumo. O decreto inaugura o detalhamento operacional do novo tributo federal ao disciplinar conceitos essenciais como hipóteses de incidência, base de cálculo, momento do fato gerador, contribuintes, responsabilidade tributária e critérios de apuração.
A publicação representa um dos marcos mais relevantes da fase de implementação da Reforma Tributária, pois fornece às empresas os primeiros parâmetros concretos para interpretação prática da CBS e para o início das adequações sistêmicas, contratuais e fiscais exigidas pelo novo modelo de tributação sobre bens e serviços.
O Decreto nº 12.955/2026 possui importância estrutural porque deixa de tratar a CBS apenas em nível principiológico — como previsto na Lei Complementar nº 214/2025 — e passa a apresentar a operacionalização efetiva do tributo dentro das rotinas empresariais.
O regulamento confirma que a CBS terá incidência ampla sobre praticamente toda operação onerosa de fornecimento de bens ou serviços, alcançando não apenas vendas e prestações tradicionais, mas também:
- locações;
- arrendamentos;
- cessões;
- licenciamento de direitos;
- operações digitais;
- demais fornecimentos com contraprestação econômica.
Ao estabelecer que a forma jurídica da operação e a existência de lucro são irrelevantes para a incidência, o decreto consolida uma lógica de tributação baseada no fornecimento econômico em sentido material, ampliando sensivelmente o campo de alcance quando comparado aos modelos historicamente utilizados em PIS e Cofins.
Outro avanço de grande impacto é a previsão de incidência em determinadas operações não onerosas ou praticadas abaixo do valor de mercado, especialmente fornecimentos destinados a:
- sócios;
- administradores;
- empregados;
- partes relacionadas.
Nessas hipóteses, a norma determina a utilização do valor de mercado como referência tributável, o que introduz relevante necessidade de controle interno sobre operações intragrupo, benefícios concedidos, bonificações, cessões e fornecimentos sem faturamento tradicional.
Sob o ponto de vista da base de cálculo, o decreto adota conceito abrangente ao incluir no valor tributável todos os encargos cobrados do adquirente, como juros, fretes, seguros e despesas acessórias, ao mesmo tempo em que exclui expressamente da composição:
- o próprio valor da CBS;
- o IBS;
- o IPI;
- descontos incondicionais;
- reembolsos por conta e ordem.
Essa definição é extremamente relevante porque antecipa discussões práticas sobre parametrização de ERP, composição de preço de venda, classificação de receitas acessórias e consistência da escrituração fiscal.
Também merece destaque a disciplina do momento de ocorrência do fato gerador. Embora a regra geral seja a incidência no fornecimento do bem ou serviço, o decreto cria mecanismos específicos para:
- operações continuadas;
- contratos de execução prolongada;
- pagamentos antecipados;
- contraprestações exigíveis em momento diverso da entrega.
Na prática, isso exigirá das empresas revisão detalhada de contratos comerciais, cronogramas de faturamento e políticas de reconhecimento tributário, sobretudo em segmentos de serviços recorrentes, tecnologia, licenciamento, locações e fornecimentos com medição.
Outro ponto de alta sensibilidade é a ampliação dos responsáveis tributários. Além do fornecedor, o decreto passa a atribuir responsabilidade em determinadas hipóteses a:
- importadores;
- adquirentes;
- plataformas digitais intermediadoras.
Esse desenho evidencia a intenção do Fisco de criar múltiplos polos de exigibilidade e mitigar evasão em operações eletrônicas, internacionais e descentralizadas.
Em síntese, o regulamento da CBS confirma alguns direcionamentos já esperados pela doutrina especializada:
- base ampla de incidência;
- forte aderência ao conceito de valor agregado;
- tributação econômica sobre operações internas;
- ampliação do controle sobre operações entre partes relacionadas;
- reforço da responsabilidade compartilhada;
- maior rastreabilidade digital das operações.
Para as empresas, isso significa que a Reforma Tributária ingressa definitivamente em fase prática de implementação e deixa de ser apenas debate legislativo.
A publicação do Decreto nº 12.955/2026 representa a primeira consolidação normativa operacional da CBS e inaugura um novo estágio de urgência na preparação empresarial para a Reforma Tributária.
O texto demonstra que o novo tributo terá incidência abrangente, elevada sofisticação técnica e forte dependência de controles internos consistentes, especialmente em faturamento, contratos, operações entre vinculadas, formação de preço e parametrização sistêmica.
Mais do que compreender a legislação, as empresas passam agora a enfrentar a necessidade de traduzir a CBS em processos concretos de apuração, emissão documental e governança fiscal. O momento exige leitura técnica aprofundada do regulamento e início imediato das avaliações de impacto, sob pena de as adaptações ocorrerem de forma tardia diante de um modelo tributário substancialmente mais integrado e detalhado.
Fonte: APET