Câmara conclui votação de projeto que regulamenta a reforma tributária; texto segue para sanção


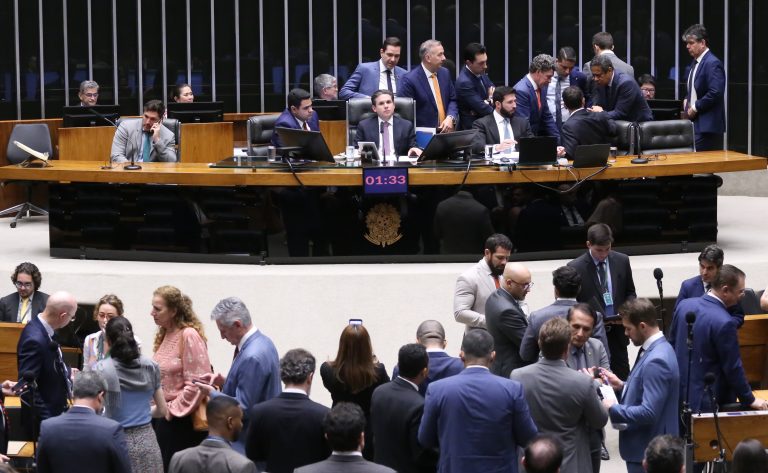
Em 16/12/2025, a Câmara dos Deputados concluiu a votação do Projeto de Lei Complementar (PLP) 108/2024, que regulamenta a gestão e a fiscalização do Imposto sobre Bens e Serviços (IBS) e trata também da incidência do ITCMD. Com a votação encerrada no Plenário, o texto será enviado à sanção presidencial.
O projeto aprovado é, em sua maior parte, um substitutivo do Senado e teve relatoria do deputado Mauro Benevides Filho (PDT-CE). Além das regras de governança do IBS, o texto altera pontos da Lei Complementar 214/2025 (lei de alíquotas do IBS e da CBS), em temas específicos como medicamentos, regimes setoriais e ajustes pontuais discutidos em destaques.
No desenho do novo sistema, o IBS foi criado para substituir o ICMS (estadual) e o ISS (municipal). A coordenação nacional da arrecadação, fiscalização, cobrança e distribuição do IBS ficará a cargo do Comitê/Conselho Gestor do IBS (CG-IBS), com integração interfederativa e responsabilidades também relacionadas à implementação do split payment.
Principais mudanças aprovadas
- Criação do CG-IBS como entidade pública sob regime especial, com independência orçamentária, técnica e financeira, sem vinculação a outro órgão público.
- Conselho Superior como instância máxima de decisões do CG-IBS, com 54 membros remunerados e respectivos suplentes (27 indicados pelos estados e DF e 27 representantes dos municípios e DF), além de regras de decisão e estrutura administrativa do comitê.
- Manutenção das atividades efetivas de fiscalização, lançamento, cobrança e inscrição em dívida ativa do IBS pelos estados, DF e municípios, apesar da coordenação central.
- Split payment: reforço do papel do comitê gestor na disciplina e operação do sistema para registro de compras e vendas.
- Medicamentos com alíquota zero: substituição da lógica de lista fixa por lista a ser publicada a cada 120 dias pelo CG-IBS e Ministério da Fazenda (com consulta ao Ministério da Saúde), priorizando linhas de cuidado; permanecem isentos os medicamentos adquiridos pela administração pública e por entidades filantrópicas vinculadas ao SUS, além de soros e vacinas.
- Sociedades Anônimas do Futebol (SAFs): aprovação de destaque para manter a tributação atual, afastando o aumento previsto na lei de alíquotas a partir de 2027, preservando a composição de 3% (IRPJ/CSLL/Previdência), 1% (CBS) e 1% (IBS). Também houve ajuste para estender tratamento às entidades desportivas.
- Imposto Seletivo: rejeição do destaque que pretendia manter teto de 2% para bebidas açucaradas; por outro lado, bebidas vegetais passam a ter redução de 60% das alíquotas dos novos tributos.
- Marketplaces: rejeição de destaque que pretendia excluir a responsabilidade solidária de plataformas de venda on-line quando o fornecedor associado não emite documento fiscal.
- Benefício para PCD na compra de veículos: aumento do valor máximo do veículo para compra com desconto (de R$ 70 mil para R$ 100 mil) e redução do intervalo de troca (de 4 para 3 anos).
- Sistema financeiro: fixação das alíquotas somadas de IBS e CBS para 2027 a 2033 e previsão de reduções quando CBS/IBS forem cobrados junto com o ISS durante a transição; administradoras de programas de fidelização passam a ser tributadas no regime específico do sistema financeiro.
- Importação de serviços financeiros: inclusão de acordo envolvendo alíquota zero em situações específicas e ajustes correlatos voltados a mitigar transferência de base tributável ao exterior.
Revogações e vigência
O PLP 108/2024 segue para sanção presidencial, e os efeitos dependem da sanção e publicação. Parte dos dispositivos aprovados se conecta diretamente ao cronograma de transição do novo sistema (com marcos a partir de 2027), especialmente em regimes setoriais e definições de alíquotas específicas.
Contexto e impacto
A conclusão da votação reforça o avanço da implementação prática da Reforma Tributária do consumo, especialmente no eixo de governança interfederativa do IBS. Para empresas, o movimento acelera a necessidade de adaptação de processos fiscais e sistemas (principalmente diante de mecanismos como split payment e padronização de controles). Para estados e municípios, o foco passa a ser a integração operacional e a organização da atuação fiscal dentro de um modelo coordenado nacionalmente, com regras de representatividade e decisão no CG-IBS.