Julgamento no STF pode definir incidência de IRPF sobre doações antecipadas de herança


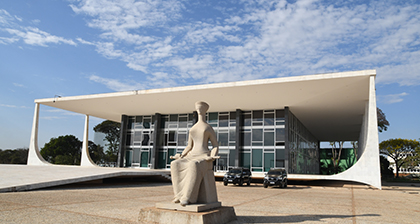
O Supremo Tribunal Federal (STF) começou a julgar se a cobrança de Imposto de Renda da Pessoa Física (IRPF) sobre ganho de capital na antecipação de herança deve ser considerada de repercussão geral. O caso examinado trata especificamente da tributação aplicada quando um bem é transferido por doação em vida, no processo conhecido como antecipação de legítima.
A análise, iniciada no Plenário Virtual da Corte, segue até o dia 24 de abril. O relator do recurso, ministro Gilmar Mendes, defendeu que o tema possui relevância jurídica, econômica e social, justificando sua admissão como de repercussão geral. A decisão sobre o mérito — ou seja, se o imposto deve ou não ser cobrado nesses casos — ainda será deliberada em momento posterior.
Divergência sobre a natureza da tributação
De um lado, os contribuintes argumentam que a cobrança de IRPF nesses casos representa uma forma de bitributação, uma vez que a doação já é sujeita ao Imposto sobre Transmissão Causa Mortis e Doação (ITCMD) (), tributo estadual. Sustentam ainda que o doador, ao transferir o bem, sofre um decréscimo patrimonial, e não um acréscimo — elemento essencial para a incidência do IRPF.
Por outro lado, a Procuradoria-Geral da Fazenda Nacional (PGFN) defende a legalidade da cobrança, alegando que há ganho de capital quando o valor de mercado do bem doado é superior ao seu custo de aquisição ou ao valor declarado no Imposto de Renda. A PGFN recorreu de decisão do Tribunal Regional Federal da 4ª Região (TRF-4), que afastou a incidência do tributo em casos de doação entre pais e filhos.
A procuradoria sustenta que os dispositivos legais — como o artigo 3º da Lei nº 7.713/1988 e o artigo 23 da Lei nº 9.532/1997 — não tratam da tributação da doação em si, mas sim do ganho de capital evidenciado no momento da transferência.
Jurisprudência dividida e impacto nacional
Gilmar Mendes destacou que a jurisprudência do STF sobre o tema é não pacificada. Segundo ele, há precedentes tanto favoráveis quanto contrários à tributação. Alguns entendimentos consideram que não há inconstitucionalidade na cobrança, pois a legislação apenas define o momento de aferição do acréscimo patrimonial. Outros, porém, entendem que a exigência configura bitributação, pois o doador não aufere ganho, mas apenas transfere patrimônio.
Diante desse cenário, o relator votou pelo reconhecimento da repercussão geral (RE 1522312), o que poderá uniformizar o entendimento judicial sobre o tema em todo o país. A medida é considerada essencial para a segurança jurídica e previsibilidade fiscal, sobretudo em planejamentos sucessórios.
Fonte: Portal Contábeis