Debatedores alertam que reforma tributária pode prejudicar competitividade das PMEs


A maioria dos debatedores presentes, nesta terça-feira (19), à audiência pública que discutiu o Simples Nacional e o novo sistema tributário expressou o temor de que as micro e as pequenas empresas possam perder as vantagens competitivas que obtiveram com o regime de tributação simplificado. Para eles, os pequenos negócios correm o risco de serem inviabilizados ao enfrentar o custo de coexistência de dois modelos durante a transição da reforma tributária, que deve compreender o período de 2026 a 2033.
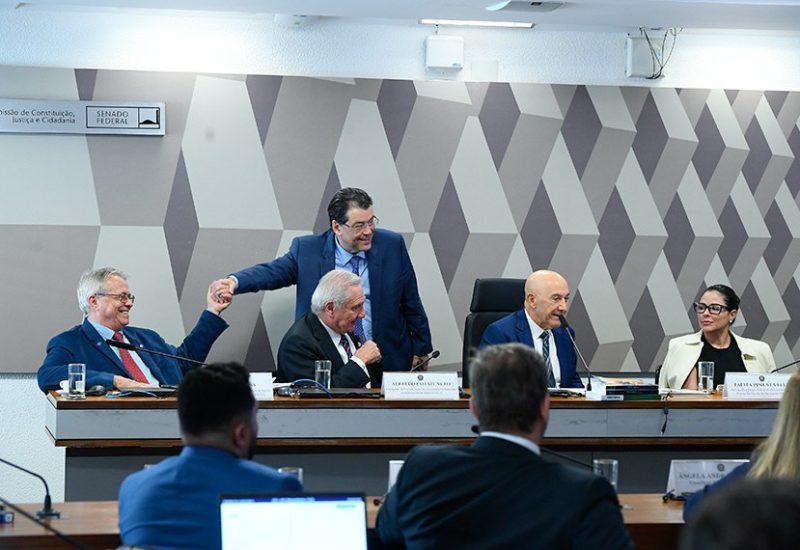
Essa foi a nona audiência promovida pela Comissão de Constituição e Justiça (CCJ) sobre a regulamentação da reforma (PLP 68/2024). Outras duas ainda serão realizadas, completando o ciclo de debates proposto pelo senador Eduardo Braga (MDB-AM), relator da matéria.
De acordo com o Sebrae, existem 6,4 milhões de estabelecimentos cadastrados no país, a quase totalidade composta por micro e pequenas empresas, responsáveis por 52% dos empregos formais no setor privado ou 16,1 milhões de postos de trabalho. É esse universo que está enfrentando um “momento crucial” com a regulamentação da reforma tributária , conforme avaliação do ex-senador e presidente da Confederação das Associações Comerciais e Empresariais do Brasil (CACB), Alfredo Cotait Neto, primeiro debatedor na reunião da CCJ.
O Simples unificou tributos, como IRPJ, CSLL, PIS, Cofins, ICMS, ISS, CPP e IPI, em uma única guia de recolhimento, sob uma alíquota específica e seis faixas de receitas anuais que variam de R$ 180 mil a R$ 4,8 milhões. Assim simplificou o atendimento de exigências fiscais e tributárias, reduziu burocracia e fomentou o crescimento dos chamados pequenos negócios. O foco do debate foi como vai funcionar o Simples com o novo modelo de um IVA dual (CBS e IBS) para substituir cinco tributos atuais (ICMS, ISS, IPI, PIS e Cofins).
De acordo com os representantes das micro e pequenas empresas, a Reforma Tributária (Emenda Constitucional 132/2023) e sua proposta de regulamentação restringiram a transferência de crédito a empresas que façam negócios com optantes pelo Simples. O texto atual da regulamentação, segundo eles, permite que esses micro e pequenos empresários optem por um sistema de recolhimento híbrido, parte pelo IBS e CBS e parte no Simples Nacional. Mas a transferência de crédito seria limitada aos tributos pagos nesse regime. Como alternativa, o contribuinte pode optar por apurar os novos tributos pelo regime regular (fora do Simples), o que levará a um aumento da carga tributária.
O diretor de Relações Institucionais da Associação Nacional das Empresas de Transporte de Cargas (ANATC), Carley Welter, apontou que o setor de frete, por exemplo, pode ser duramente impactado. Segundo ele, 74% das empresas do setor e 50% das operações de transporte de cargas do agronegócio são realizadas por empresas que estão no Simples ou autônomos.
Welter apontou que a atual redação pode levar à extinção de muitas empresas de pequeno porte.
— As empresas que ficarem no regime padrão [ do IBS e da CBS] perderão competitividade. Serão preteridas porque eu não tenho o exato valor do crédito a ser apropriado.
Um dos caminhos para resolver o problema, segundo ele, seria permitir o crédito presumido, com alíquota fixa, para optantes pelo Simples. É um benefício que garante desconto nos impostos a pagar.
O superintendente de Economia da Confederação Nacional da Indústria (CNI), Mário Sérgio Telles, fez uma outra avaliação. Ele enxerga uma série de benefícios para as empresas optantes pelo Simples na reforma tributária. Segundo Telles, as micro e pequenas empresas (MPEs) que vendem diretamente para o consumidor final, continuarão a desfrutar das mesmas vantagens tributárias atuais, sem mudanças significativas. Já as empresas que operam no meio das cadeias produtivas têm mais chances de optar por apurar separadamente os impostos IBS e CBS, com direito à apropriação e transferência integral de créditos, afirmou.
— É melhor para as empresas da ponta da cadeia ficarem dentro do Simples e para quem está no meio é melhor optar pelo crédito e débito. E isso vai aumentar competitividade; não perder competitividade.
Mudanças na legislação
O presidente da CACB, Cotait, apontou a perda de competitividade como um dos maiores desafios para as empresas no Simples, caso a reforma tributária siga sem ajustes. Ele defendeu a apreciação de uma PEC (Proposta de Emenda à Constituição) para garantir que as empresas do Simples possam se creditar de tributos da mesma forma que as empresas no regime normal de tributação.
— Tem que haver uma forma de poder compensar aqueles que estão no regime do Simples para que eles não percam a competitividade. E terem a possibilidade de geração do crédito, que não há nessa proposta. Carece uma PEC para que o Simples também possa se creditar de impostos na cadeia — disse.
Na audiência presidida pelos senadores Confúcio Moura (MDB-RO) e Augusta Brito (PT-CE), os representantes do Sebrae e do Comitê Gestor do Simples Nacional defenderam atualizações na Lei Complementar do Simples (Lei 123/2006) e a aprovação da PEC 13/2024, apresentada pelo senador Mecias de Jesus (Republicanos-RR) para corrigir tratamento injusto concedido pela reforma tributária às microempresas, às empresas de pequeno porte e aos microempreendedores individuais, que está na CCJ.
Para a representante do Conselho Federal de Contabilidade, Ângela Dantas, há necessidade de oferecer ferramentas que facilitem a implementação das mudanças propostas pela regulamentação da reforma.
— O Simples deixou de ser simples há muito tempo — ressaltou a representante dos contadores, acrescentando que as dificuldades de operacionalização têm sido uma das explicações para a elevada inadimplência entre os microempreendedores individuais (Meis).
Defesa das emendas
O senador Nelsinho Trad (PSD-MS), presente na audiência, afirmou que vai trabalhar pela aprovação de emendas que beneficiem os micro e pequenos empresários.
— O Simples não é apenas um regime tributário, mas um mecanismo de inclusão produtiva. Funciona como uma porta de entrada para a formalização. É uma alavanca de geração de emprego e renda. A regulamentação da reforma tributária precisa incentivar a sobrevivência e o crescimento dos pequenos negócios — defendeu.
O senador Esperidião Amin (PP-SC), que participou remotamente, também deixou claro seu compromisso com as pequenas e médias empresas, lembrando de sua atuação para garantir recursos ao Pronampe, que financia os pequenos negócios.
Fonte: Agência Senado