Vale-transporte e fretamento de mão de obra agora são insumos para PIS/COFINS


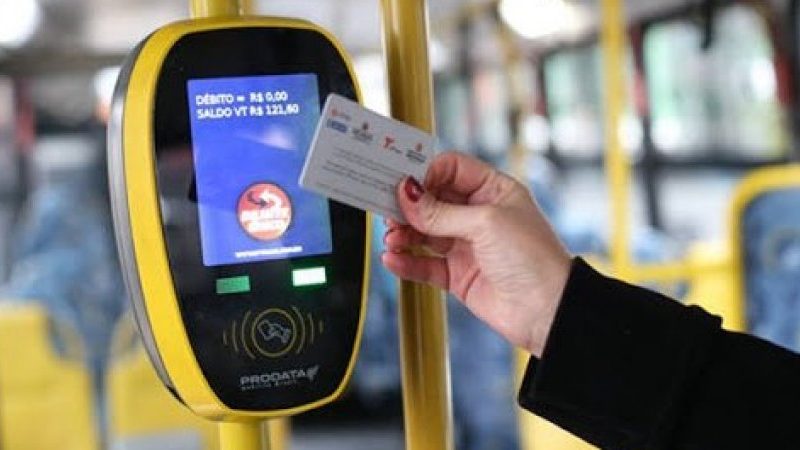
A Instrução Normativa RFB nº 2.121/2022, ao acrescentar os incisos XX e XXI ao artigo 176, promoveu significativo avanço no regime não-cumulativo de PIS e COFINS. Pelo inciso XX, passa a integrar o rol de insumos a parcela de vale-transporte custeada pelo empregador, desde que vinculada à mão de obra efetivamente empregada em processo de produção de bens ou prestação de serviços. De forma complementar, o inciso XXI reconhece como insumo os dispêndios incorridos na contratação de pessoa jurídica para transporte dessa mesma mão de obra.
Essa inovação normativa está em plena consonância com o entendimento consolidado pelo Tema 779 do STJ, que definiu os critérios de essencialidade e relevância como parâmetros objetivos para aferição de insumos no creditamento tributário de PIS/COFINS. A aplicação desse entendimento permite às empresas que demandem deslocamento de colaboradores otimizar de modo substancial seus créditos fiscais, reduzindo a carga efetiva dessas contribuições.
Para viabilizar o aproveitamento integral do benefício, é imprescindível que a empresa implemente um mapeamento detalhado das despesas com transporte de pessoal em cada centro de custo – identificando, por exemplo, períodos específicos de utilização, quilometragem, rotas e perfis de colaboradores. Adicionalmente, sistemas de gestão (ERPs) devem ser parametrizados para lançar analiticamente tanto os custos de vale-transporte quanto os de fretamento, possibilitando relatórios gerenciais com segregação clara dessas despesas.
Na esteira desses procedimentos, recomenda-se a formalização contratual com fornecedores de transporte de colaboradores, incluindo cláusulas que evidenciem a destinação exclusiva ao processo produtivo ou prestação de serviços. A manutenção de documentação fiscal robusta — como recibos de vale-transporte, bilhetes eletrônicos e notas fiscais de empresas de fretamento — é determinante para garantir rastreabilidade e atender a eventual auditoria ou fiscalização.
Em síntese, a expressa inclusão do vale-transporte e dos serviços de transporte de mão de obra no conceito de insumo representa importante instrumento de otimização fiscal, possibilitando redução da carga tributária das contribuições.
Fonte: Portal Contábeis